DOXA ECONÓMICA
ANÁLISIS PARA MEJORES DECISIONES
El arroz dominicano
ante el DR-CAFTA
Competitividad, seguridad alimentaria
y opciones de política comercial
José Vladimir García Martínez
Economista · MBA
Septiembre de 2026
Santo Domingo, República Dominicana
Presentación
La liberalización del arroz constituye uno de los principales desafíos pendientes de la implementación del DR-CAFTA para la República Dominicana.
Este estudio de DOXA ECONÓMICA analiza el problema desde cuatro dimensiones complementarias:
la competitividad de la producción dominicana;
el efecto sobre consumidores y productores;
la seguridad alimentaria y la resiliencia ante shocks;
las implicaciones comerciales y estratégicas de la relación con Estados Unidos.
El análisis se construye sobre estadísticas oficiales del Ministerio de Agricultura, UN Comtrade, USDA/FAS, Banco Central de la República Dominicana, USTR y otras fuentes institucionales.
Los resultados cuantitativos del estudio se producen mediante R a partir de copias fechadas y auditadas de las fuentes originales. El informe utiliza los archivos procesados generados por el flujo de procesamiento y no vuelve a descargar ni modificar los datos crudos durante su compilación.
Pregunta central
La pregunta de política pública no es simplemente si la República Dominicana debe proteger o liberalizar el arroz.
El problema relevante es determinar qué combinación de competencia importada, capacidad productiva nacional, inventarios estratégicos y transición comercial ofrece un balance razonable entre bienestar del consumidor, resiliencia productiva, seguridad alimentaria y el costo de transición para las familias vinculadas al sector.
Contacto del autor: jvladi99@gmail.com
Resumen ejecutivo
La República Dominicana no necesita escoger entre cerrar el mercado y abandonar la producción nacional de arroz.
La estrategia más defendible es una transición corta, negociada y verificable: abrir gradualmente el mercado, preservar inicialmente la capacidad productiva que tenga valor estratégico, utilizar inventarios como seguro y condicionar cualquier período adicional de protección a mejoras verificables de productividad.
Entre los escenarios analizados, un corredor cercano a 10% de importaciones totales aparece como el punto de partida más robusto. No es un óptimo econométrico ni un techo permanente. Es el escenario que conserva el mayor margen frente a errores de estimación, menor transmisión de precios, exposición del productor y posibles costos comerciales externos.
El problema
El arroz dominicano es simultáneamente un producto agrícola, un componente importante de la alimentación nacional y un punto de fricción comercial con Estados Unidos.
Desde finales de 2024, la República Dominicana mantiene para el arroz estadounidense una cuota preferencial de 23,300 toneladas métricas y un arancel de 99% fuera de cuota. Estados Unidos sostiene que la liberalización comprometida bajo el DR-CAFTA debía completarse a partir de 2025 y mantiene conversaciones bilaterales con el Gobierno dominicano.
La pregunta relevante no es simplemente si debe protegerse o liberalizarse el arroz. Es determinar cuánta capacidad productiva conviene preservar, cuánto cuesta preservarla y qué alternativa ofrece el mejor balance entre consumidores, productores, resiliencia y riesgo comercial.
Lo que muestra la evidencia
La producción dominicana no está desapareciendo. Entre 2017 y 2025 se mantuvo en niveles elevados y alcanzó aproximadamente 14.8 millones de quintales de arroz blanco en 2025. El problema estructural está en la productividad: en 2024 USDA situó el rendimiento dominicano en aproximadamente 5.28 toneladas por hectárea, frente a 9.42 toneladas en Estados Unidos, mientras el costo unitario dominicano se estimó alrededor de 33% por encima del estadounidense.
La protección tampoco ha impedido aumentos importantes en el precio interno. El precio minorista promedio del arroz Selecto pasó de aproximadamente RD$23.3 por libra en 2018 a RD$36.5 en 2025. Esto no demuestra causalidad, pero sí muestra que una elevada protección no garantiza por sí sola precios estables para el consumidor.
El arroz importado parece mucho más barato cuando se observa únicamente su valor aduanero. Sin embargo, después de incorporar transporte, seguros, logística, distribución y márgenes comerciales, USDA estima que en 2025 la diferencia minorista comparable entre arroz dominicano y estadounidense era del orden de 9%. Bajo ese benchmark, una transmisión completa de la brecha implicaría un ahorro potencial para los consumidores cercano a RD$4.71 mil millones por año.
Ese ahorro no está garantizado. Depende de que la competencia realmente reduzca el precio final.
La apertura tiene costos de transición
Los beneficios de una mayor competencia estarían ampliamente distribuidos entre consumidores, mientras sus costos podrían concentrarse sobre productores y comunidades específicas.
Con importaciones equivalentes a 10% del consumo, el excedente económico productor potencialmente expuesto se sitúa aproximadamente entre RD$0.75 y RD$1.05 mil millones. Con 20%, aumenta a RD$1.93-RD$2.70 mil millones; con 30%, a RD$3.11-RD$4.34 mil millones.
Estas cifras no representan cierres de fincas ni pérdidas realizadas. Miden exposición económica potencial.
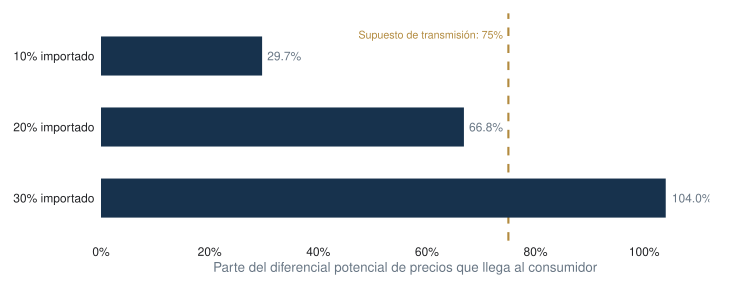
El punto de equilibrio ayuda a comparar los escenarios. Con 10% de importaciones, basta con que aproximadamente 29.7% de la brecha potencial de precios llegue al consumidor para compensar, en nuestra comparación de escala, el límite alto de exposición del productor y el proxy de reservas. Bajo la brecha central de 9%, equivale a una reducción efectiva de alrededor de 2.7% en el precio.
Con 20% de importaciones, el requerimiento sube a 66.8% de transmisión, equivalente a cerca de 6.0% de reducción efectiva.
Con 30%, el modelo exige aproximadamente 104% de transmisión. En términos sencillos, bajo los supuestos conservadores utilizados, el costo potencial del ajuste productivo y de mantener la resiliencia supera ligeramente el ahorro máximo que el benchmark central permite obtener para el consumidor.
De ahí surge una jerarquía clara:
10% de importaciones: margen amplio y robusto;
20%: posible, pero con poco espacio para errores;
30%: no robusto bajo los supuestos conservadores del estudio.
Seguridad alimentaria no significa autosuficiencia permanente
La seguridad alimentaria no exige producir internamente cada libra de arroz.
Una arquitectura resiliente puede combinar capacidad productiva doméstica, inventarios estratégicos y proveedores externos diversificados.
En una prueba de estrés deliberadamente severa —importaciones iguales a cero y una caída simultánea de 20% en la producción— conservar capacidad doméstica equivalente a 90% del consumo normal requeriría aproximadamente 3.36 meses de reservas. Con 80%, la necesidad sube a 4.32 meses; con 70%, a 5.28 meses.
Por eso una reserva rotatoria cercana a cuatro meses de consumo constituye una referencia razonable para acompañar una capacidad doméstica elevada. El costo proxy estimado para sostener esa cobertura es del orden de RD$412-RD$425 millones anuales, muy inferior al benchmark central de ahorro potencial del consumidor.
La protección debe comprar productividad
La recomendación no es garantizar permanentemente 90% del mercado a la producción nacional.
Antes de fijar el calendario definitivo, el Gobierno debería realizar durante los primeros tres a seis meses una evaluación técnica y financiera con productores, factorías, instituciones financieras y proveedores de maquinaria.
La pregunta debe ser concreta: ¿qué inversiones permiten reducir costos y elevar productividad hasta acercar la producción dominicana a una posición competitiva en un plazo corto?
Si existe una ruta técnicamente viable y financieramente razonable, la transición podría extenderse aproximadamente 24 a 36 meses, con un calendario conocido de apertura y reducción de la protección extraordinaria.
Durante ese período tendría sentido evaluar créditos especiales para maquinaria y tecnología, pero únicamente cuando una evaluación previa demuestre que la inversión puede mejorar de manera material el rendimiento o el costo unitario. El Estado puede financiar el puente hacia la competitividad; no debería financiar indefinidamente una estructura que, aun modernizada, no puede competir.
Si después de realizar inversiones razonables parte de la producción continúa dependiendo de una protección muy elevada para sobrevivir, esa participación doméstica debería ajustarse hacia un nivel económicamente sostenible.
La transición también tiene una restricción política
La política no puede diseñarse únicamente con una hoja de cálculo.
Una apertura rápida concentra pérdidas visibles sobre productores y comunidades, mientras los beneficios para millones de consumidores están mucho más dispersos. Una reforma técnicamente eficiente pero políticamente percibida como abrupta o injusta puede perder legitimidad y terminar siendo revertida.
Por eso el calendario debe combinar dirección firme y ejecución políticamente viable. Puede existir flexibilidad limitada cuando haya retrasos técnicos o costos sociales verificables, pero esa flexibilidad no debe convertirse en una nueva protección permanente.
El objetivo político es que el ajuste sea socialmente tolerable. El objetivo económico es que el ajuste finalmente ocurra.
Qué puede negociarse con Estados Unidos
Una solución sostenible debería ofrecer beneficios visibles a ambas partes.
Para Estados Unidos, el beneficio no consiste simplemente en obtener una mayor participación dentro de las importaciones dominicanas, pues históricamente ya ha sido el principal proveedor. El beneficio relevante sería más acceso preferencial inmediato y una trayectoria automática y jurídicamente acordada hacia una mayor apertura.
Dentro del primer escalón de 10% de importaciones totales, un acceso preferencial estadounidense del orden de 35 a 50 mil toneladas puede utilizarse como referencia económica inicial. Frente a las 23.3 mil toneladas vigentes, eso equivale a aproximadamente 12 a 26 mil toneladas adicionales, un aumento de alrededor de 52% a 113% en capacidad de acceso preferencial.
A precios de referencia de 2025, el valor comercial asociado al acceso adicional sería del orden de US$9 a US$20 millones anuales si el volumen se utilizara plenamente. No es una previsión de ventas ni una estimación de utilidad.
Para la República Dominicana, la contrapartida sería obtener tiempo limitado para modernizar el sector, preservar temporalmente la capacidad productiva que resulte viable, administrar la transición social y reducir el riesgo de una disputa comercial.
El corredor de 10% debe entenderse como un primer escalón de transición, no como un techo permanente para las importaciones ni como una garantía de que 90% del mercado quedará reservado indefinidamente a la producción nacional.
La República Dominicana debería negociar un paquete de transición que combine:
evaluación de factibilidad durante los primeros tres a seis meses;
mayor acceso estadounidense desde el inicio;
un calendario corto y automático de apertura, del orden de 24 a 36 meses si la modernización demuestra ser viable;
metas verificables de productividad y costo;
crédito temporal para inversiones que demuestren capacidad real de mejorar competitividad;
una reserva rotatoria cercana a cuatro meses de consumo;
apoyo focalizado a los productores más vulnerables;
y una trayectoria jurídicamente acordada hacia una mayor apertura.
La política debe proteger la capacidad productiva económicamente defendible, no garantizar una participación de mercado determinada con independencia de su costo.
La conclusión central es simple:
La República Dominicana debería proteger su capacidad de producir arroz, no necesariamente proteger cada libra de arroz dominicano de la competencia.
La producción local tiene valor estratégico. Pero ese valor no justifica cualquier costo ni una protección indefinida a expensas del consumidor o de la relación comercial bajo el DR-CAFTA.
La solución más razonable es una transición que sea al mismo tiempo económicamente defendible, jurídicamente sostenible y políticamente ejecutable.
El arroz y el DR-CAFTA
El arroz dominicano ya no es solamente un problema agrícola. Desde 2025 es también un problema comercial.
El DR-CAFTA estableció una liberalización gradual de los productos agrícolas más sensibles. Según la posición oficial de Estados Unidos, la República Dominicana debía eliminar los aranceles agrícolas pendientes a partir del 1 de enero de 2025 (Office of the United States Trade Representative 2026a).
El Gobierno dominicano tomó otro camino.
Lo que cambió en 2025
Mediante el Decreto 693-24, emitido en diciembre de 2024, la República Dominicana mantuvo una fuerte protección al arroz (Presidencia de la República Dominicana 2024).
Para Estados Unidos se conservó una cuota de 23,300 toneladas métricas anuales libres de arancel. Las importaciones por encima de esa cantidad enfrentan un arancel de 99%, según la descripción de USTR (Office of the United States Trade Representative 2026a).
La justificación dominicana es clara: el arroz no es tratado únicamente como un producto comercial. El Gobierno lo vincula con la seguridad alimentaria, el empleo rural y la preservación de la capacidad productiva nacional.
Estados Unidos ve el problema de otra manera. Su informe de barreras comerciales de 2026 sostiene que las medidas dominicanas parecen menoscabar las obligaciones asumidas bajo el DR-CAFTA y señala que Washington continúa tratando el tema bilateralmente (Office of the United States Trade Representative 2026a).
Esto no significa que un panel haya declarado formalmente a la República Dominicana en incumplimiento. Significa que existe una diferencia comercial abierta entre ambos gobiernos.
La República Dominicana está protegiendo el arroz más allá de lo que Estados Unidos entiende que permite el DR-CAFTA. La pregunta económica es si los beneficios de esa protección justifican sus costos.
La negociación ya comenzó
La discusión no es hipotética.
El 4 de septiembre de 2026, el presidente Luis Abinader confirmó públicamente que el Gobierno dominicano se encuentra negociando con Estados Unidos sobre la protección de la producción nacional de arroz (Presidencia de la República Dominicana 2026).
Esto abre tres caminos.
El primero es mantener el esquema actual y asumir el riesgo de una disputa comercial.
El segundo es cumplir de manera inmediata con la liberalización que reclama Estados Unidos.
El tercero es negociar una transición ordenada: mayor acceso para el arroz estadounidense a cambio de tiempo para elevar la productividad dominicana, proteger a los productores más vulnerables y preservar una reserva razonable de capacidad productiva nacional.
El tercer escenario es particularmente relevante porque evita plantear la discusión como una elección entre dos extremos: cerrar el mercado o abandonar la producción doméstica.
La pregunta económica
Proteger el arroz tiene un costo.
Si la protección mantiene el precio interno por encima de un precio competitivo, ese costo termina siendo financiado, al menos parcialmente, por los consumidores.
Pero perder capacidad productiva también puede tener un costo. Tierra, sistemas de riego, molinos, conocimiento técnico, almacenamiento y redes de distribución no necesariamente pueden reconstruirse de inmediato después de desaparecer.
Por eso este estudio no parte de la premisa de que más protección es mejor, ni de que más importaciones son necesariamente mejores.
La pregunta es más concreta:
¿Cuánta producción doméstica conviene preservar y cuál es la forma menos costosa de hacerlo?
Para responderla analizaremos cinco elementos: producción y productividad, precios domésticos e importados, impacto sobre consumidores y productores, seguridad alimentaria y riesgo comercial frente a Estados Unidos.
La respuesta no dependerá de una posición ideológica sobre el libre comercio. Dependerá de los números.
Datos y metodología
Este estudio combina información que normalmente se encuentra dispersa entre producción agrícola, precios, comercio exterior e inventarios.
El objetivo no fue construir una base de datos más grande, sino una base consistente.
Los datos
La unidad principal de análisis es mensual. El panel cubre el período 2017-2026, aunque la disponibilidad final varía según la fuente.
| Fuente | Información utilizada |
|---|---|
| Fuente | Información utilizada |
| Ministerio de Agricultura | Producción, siembra, cosecha y precios domésticos |
| UN Comtrade | Valor, origen y volumen de las importaciones de arroz |
| USDA/FAS | Producción, consumo, inventarios y comercio por marketing year |
| Banco Central | Tipo de cambio peso-dólar |
| USTR y Presidencia | Marco comercial y política arancelaria |
Fuente: Ministerio de Agricultura de la Republica Dominicana; UN Comtrade; USDA Foreign Agricultural Service; Banco Central de la Republica Dominicana; USTR y Presidencia de la Republica Dominicana.
Elaboración: DOXA ECONOMICA; seleccion y clasificacion de las fuentes que alimentan el panel y los escenarios del estudio.
La producción y los precios provienen del Ministerio de Agricultura (Ministerio de Agricultura de la República Dominicana 2026a, 2026b). El comercio internacional se reconstruyó con UN Comtrade (United Nations Statistics Division 2026). Los balances de oferta, consumo e inventarios utilizan USDA/FAS (USDA Foreign Agricultural Service 2026a), mientras el tipo de cambio procede del Banco Central (Banco Central de la República Dominicana 2026).
Tres decisiones que importan
Primero, producción. La serie oficial utilizada corresponde a arroz blanco, no arroz en cáscara. Esta distinción es importante porque permite compararla de manera razonable con el arroz procesado que domina las importaciones.
Segundo, comercio. En UN Comtrade encontramos
inconsistencias históricas entre quantity y
netWeight, particularmente en observaciones mensuales. Por
esa razón, el valor comercial es nuestra medida más
robusta. Cuando utilizamos toneladas importadas presentamos los
resultados como sensibilidad y no como una precisión inexistente.
Los registros declarados por la República Dominicana son la fuente principal. Los datos espejo reportados por los países exportadores se utilizaron únicamente como control, pues resultaron incompletos para varios proveedores.
Tercero, tiempo. Mantenemos separados el año calendario y el año comercial (marketing year). Las estadísticas mensuales dominicanas y de Comtrade se analizan por año calendario; los balances de USDA se mantienen bajo su propio año comercial.
Esto es especialmente importante al analizar 2024: un aumento de las importaciones puede financiar consumo, pero también puede terminar reconstruyendo inventarios.
Auditoría y reproducibilidad
Los datos crudos se conservaron en copias fechadas y no fueron modificados.
Cuando encontramos anomalías evidentes en los archivos oficiales —por ejemplo, meses desplazados o años omitidos— la observación original se preservó y la corrección quedó identificada mediante una marca de auditoría.
Los resultados del informe se generan a partir de los archivos
procesados por los scripts R/01 a R/19. Quarto
no vuelve a descargar las fuentes al compilar el documento.
Este es principalmente un análisis descriptivo y de escenarios.
Cuando mostramos que dos variables se mueven juntas no afirmamos automáticamente que una causó a la otra. Del mismo modo, los escenarios de 10%, 20% o 30% de importaciones representan pruebas de sensibilidad, no pronósticos de lo que necesariamente ocurrirá.
El sector arrocero dominicano
La República Dominicana no tiene un problema de desaparición de la producción arrocera.
Entre 2017 y 2025, la producción de arroz blanco pasó de aproximadamente 13.0 millones de quintales a 14.8 millones. El país continúa produciendo una parte muy elevada del arroz que consume.
El problema es otro: a pesar de operar en un entorno altamente protegido, la producción no muestra todavía un salto estructural.
Producción: estable, pero sin un salto estructural
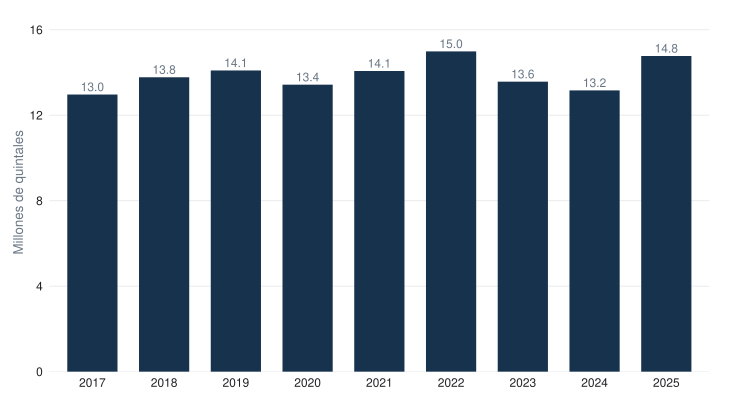
Fuente: Ministerio de Agricultura de la Republica Dominicana, Estadisticas de Siembra, Cosecha y Produccion, 2017-2026.
Elaboración: DOXA ECONOMICA; agregacion anual de la serie oficial de arroz blanco.
La serie muestra más estabilidad que expansión.
La producción alcanzó casi 15 millones de quintales en 2022, retrocedió en 2023 y 2024 y volvió a acercarse a ese nivel en 2025.
Esto importa porque cambia el diagnóstico. La producción dominicana no está colapsando, pero tampoco muestra todavía una transformación que permita asumir que la protección por sí sola está cerrando la brecha de competitividad.
Productividad: aquí está el problema
La variable más importante no es cuántos quintales produce el país en total. Es cuánto obtiene de cada tarea cosechada.
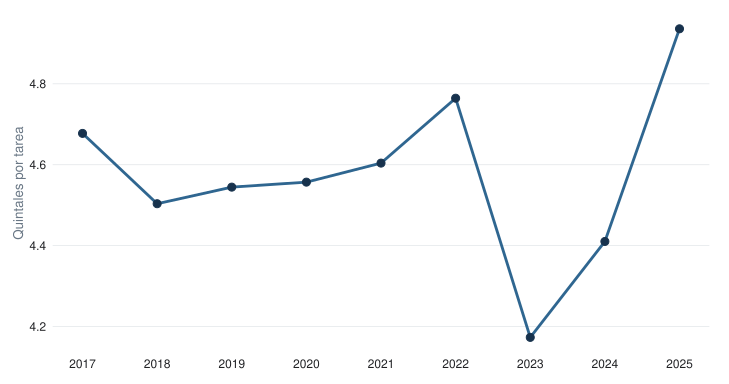
Fuente: Ministerio de Agricultura de la Republica Dominicana, Estadisticas de Siembra, Cosecha y Produccion, 2017-2026.
Elaboración: DOXA ECONOMICA; rendimiento calculado como produccion anual de arroz blanco dividida entre tareas cosechadas.
Nota: El indicador se expresa en quintales de arroz blanco por tarea cosechada.
El rendimiento fue de 4.68 quintales por tarea en 2017. Cayó hasta 4.17 en 2023 y se recuperó hasta 4.94 en 2025.
La recuperación reciente es positiva.
Pero también deja clara la pregunta que debe guiar la política arrocera: si el país decide pagar el costo de proteger el sector, esa protección debe traducirse en productividad.
Proteger una capacidad productiva estratégica puede tener sentido. Proteger indefinidamente una brecha de productividad es mucho más difícil de justificar.
El consumidor también ha pagado más
Mientras la producción se mantuvo relativamente estable, el precio del arroz aumentó.
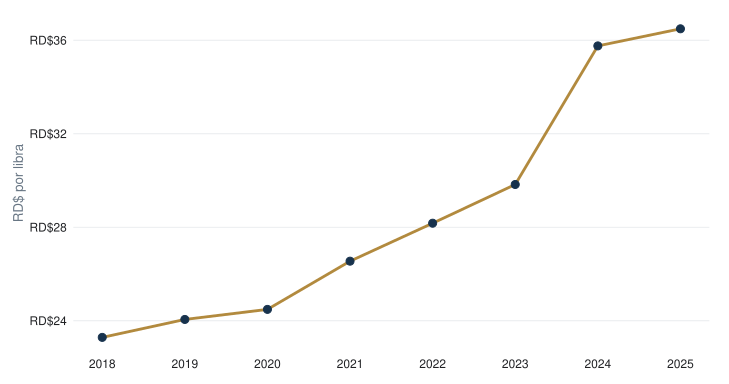
Fuente: Ministerio de Agricultura de la Republica Dominicana, Informe Precios de Mercado Interdiario, 2017-2026.
Elaboración: DOXA ECONOMICA; promedio simple de las observaciones mensuales del precio minorista de arroz Selecto.
El arroz Selecto pasó de aproximadamente RD$23.3 por libra en 2018 a RD$36.5 en 2025.
El salto más visible ocurrió entre 2023 y 2024: de aproximadamente RD$29.8 a RD$35.8 por libra.
Esto no demuestra que la protección causara el aumento. Tampoco demuestra que las importaciones lo evitaran.
Sí establece algo más sencillo: proteger la producción doméstica no ha significado congelar el precio que paga el consumidor.
La República Dominicana produce mucho arroz y mantiene una elevada capacidad de autoabastecimiento.
El reto no es simplemente producir más. Es producir más eficientemente.
La discusión sobre el DR-CAFTA debe partir de esa diferencia.
El shock de importaciones de 2024
En 2024 ocurrió algo que, visto aisladamente, parece difícil de reconciliar con la idea de un mercado arrocero altamente protegido.
Las importaciones de arroz semiblanqueado o blanqueado pasaron de aproximadamente US$19.8 millones en 2023 a US$172.2 millones en 2024.
Eso equivale a multiplicar el valor importado por aproximadamente 8.7 veces en un solo año.
Prácticamente todo el episodio correspondió a arroz semiblanqueado o blanqueado (HS 100630), que concentró cerca del 99.8% del valor importado de arroz en 2024.
¿Qué estaba ocurriendo antes del salto?
El shock no apareció en un vacío. Las fuentes contemporáneas muestran un mercado sometido a presión, pero no un colapso de la producción doméstica.
En marzo de 2024, al iniciar el Programa de Pignoración 2024-2025, el Ministerio de Agricultura describía un sector que había alcanzado alrededor de 14.7 millones de quintales de producción, frente a un consumo nacional cercano a 13 millones, y señalaba que aproximadamente 1.3 millones de quintales podían integrarse como reserva estratégica (Ministerio de Agricultura de la República Dominicana 2024b).
El diagnóstico de USDA publicado el 1 de abril de 2024 era más matizado. Para el año comercial 2024/25 proyectaba 680 mil toneladas de producción, 685 mil de consumo y 369 mil de inventarios finales. El informe señalaba que las existencias debían ser repuestas por las salidas informales hacia Haití y por las condiciones del mercado local; estimaba esas salidas informales hacia Haití en alrededor de 70 mil toneladas para 2023/24 y afirmaba que ya se habían autorizado importaciones adicionales para reforzar los inventarios (USDA Foreign Agricultural Service 2024).
Pero el mismo informe esperaba solamente 35 mil toneladas de importaciones durante 2024/25. También indicaba que el arancel fuera de cuota aplicable al arroz estadounidense había descendido a 11.8%, haciendo mucho más competitiva la importación (USDA Foreign Agricultural Service 2024).
Esta combinación es importante. Existían razones para importar más arroz, especialmente para recomponer inventarios, pero al comenzar 2024 la magnitud que finalmente alcanzaría el episodio todavía no formaba parte del escenario base.
Tampoco existe evidencia de un derrumbe productivo capaz de explicar por sí solo un salto de esta escala. En septiembre, el propio Ministerio de Agricultura informaba que al cierre de agosto se habían cosechado aproximadamente 9.7 millones de quintales y esperaba que la cosecha anual superara los 14 millones (Ministerio de Agricultura de la República Dominicana 2024a).
La Dirección General de Aduanas confirma independientemente la excepcionalidad comercial: entre enero y noviembre de 2024 registró US$118.17 millones en importaciones clasificadas como arroz para consumo, frente a US$15.51 millones en el mismo indicador de 2023, un aumento de aproximadamente 662% (Dirección General de Aduanas de la República Dominicana 2024).
La autorización extraordinaria: lo que sabemos y lo que falta documentar
Aquí aparece una pregunta institucional importante: ¿cómo se pasó de una necesidad de reposición de inventarios a una autorización de importaciones de una magnitud tan elevada?
En las fuentes oficiales públicas que hemos podido localizar, USDA confirma que el Gobierno había autorizado importaciones adicionales para aumentar las existencias, pero no especifica el volumen total de las autorizaciones (USDA Foreign Agricultural Service 2024).
Una investigación posterior de Diario Libre reporta que la Comisión Nacional Arrocera habría aprobado inicialmente 50 mil toneladas mediante la Resolución 02-2024 y que un memorando de entendimiento del 12 de julio de 2024 entre el Ministerio de Agricultura y ADOFA habría añadido otras 100 mil toneladas, para un total autorizado de 150 mil toneladas (De la Cruz 2025).
No hemos localizado todavía copias primarias de esos dos documentos en el portal público del Ministerio de Agricultura. Por esa razón, esas cantidades se presentan como contexto documentado por una fuente periodística secundaria y no como un hecho verificado directamente contra la resolución y el memorando originales.
Esta distinción importa: la existencia de una necesidad de reposición está respaldada por fuentes contemporáneas, pero la necesidad económica de cada tonelada finalmente importada no puede darse por demostrada a partir de esa evidencia.
Un año fuera de la tendencia
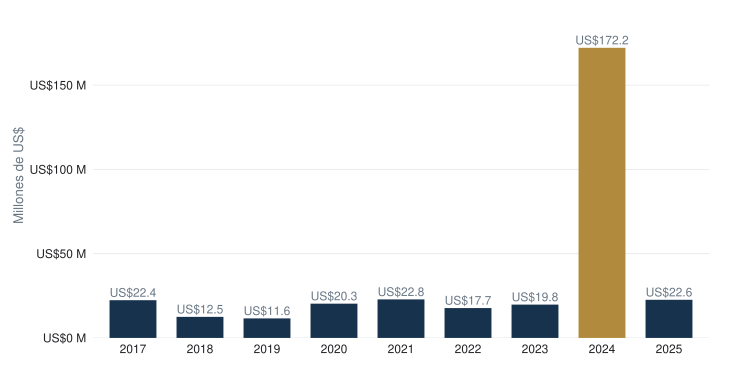
Fuente: UN Comtrade, importaciones reportadas por la Republica Dominicana, HS 100630 (arroz semiblanqueado o blanqueado).
Elaboración: DOXA ECONOMICA; suma anual del valor importado para 2017-2025.
La magnitud de 2024 fue extraordinaria.
Pero también fue transitoria. En 2025, el valor importado volvió a aproximadamente US$22.6 millones, muy cerca del rango observado antes del shock.
Esto hace difícil interpretar 2024 como el comienzo de una sustitución permanente de la producción dominicana por arroz extranjero.
También cambió quién nos vendía arroz
Hasta 2023, Estados Unidos dominaba casi por completo el mercado importado.
En 2024 ocurrió algo distinto.
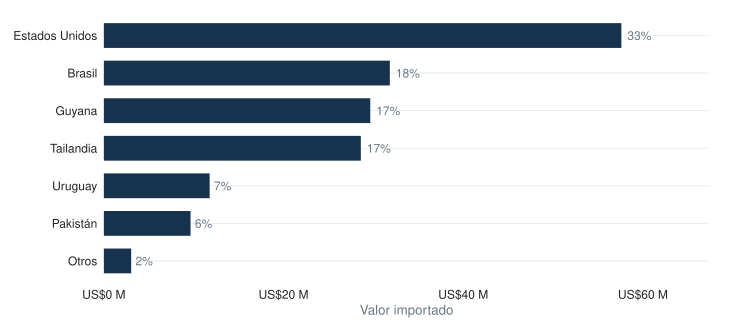
Fuente: UN Comtrade, importaciones reportadas por la Republica Dominicana por socio, HS 100630, ano 2024.
Elaboración: DOXA ECONOMICA; participaciones calculadas por valor importado y agrupacion de proveedores menores en la categoria Otros.
Estados Unidos siguió siendo el mayor proveedor, pero su participación cayó a aproximadamente 33%.
Brasil, Guyana, Tailandia y Uruguay ganaron un espacio importante.
El shock de 2024 fue, por tanto, también un episodio de diversificación de proveedores.
Esto tiene una implicación que retomaremos más adelante: la seguridad alimentaria no depende únicamente de producir arroz dentro del país. También depende de no depender excesivamente de un solo proveedor externo.
¿Dónde terminó todo ese arroz?
Los inventarios ayudan a explicar una parte importante del episodio, pero no deben utilizarse como explicación automática de toda su magnitud.
USDA estima para el año comercial 2024/25 una producción dominicana de 684 mil toneladas, importaciones de 113 mil toneladas y un aumento de inventarios de 77 mil toneladas.
Los inventarios habrían pasado de aproximadamente 314 mil toneladas al inicio del período a 391 mil toneladas al cierre.
El informe USDA de 2026 reconstruye retrospectivamente el episodio y señala que las lluvias en Duarte y el aumento del comercio informal a comienzos de 2024 redujeron las existencias; ante ello, el Gobierno autorizó importaciones adicionales para reponer la oferta. USDA considera que posteriormente los inventarios regresaron a niveles normales (USDA Foreign Agricultural Service 2026a).
Por tanto, sí existe evidencia de reconstrucción de inventarios. Lo que no podemos hacer es equiparar mecánicamente el aumento de existencias con todas las importaciones registradas durante el año. Los balances de USDA utilizan año comercial, mientras Comtrade se presenta aquí por año calendario, y las importaciones también pudieron cubrir consumo corriente y otras salidas.
Hay además una señal que obliga a ser prudentes. En abril de 2024 USDA proyectaba apenas 35 mil toneladas de importaciones para 2024/25 (USDA Foreign Agricultural Service 2024); sin embargo, el episodio comercial que observamos posteriormente fue muy superior. La escala de las autorizaciones y su ejecución, por tanto, merece analizarse como una decisión extraordinaria de abastecimiento, no simplemente como la consecuencia mecánica de una mala cosecha.
En 2025, las importaciones regresaron cerca de su rango previo al shock. Eso refuerza la lectura de 2024 como un episodio excepcional, pero no demuestra que todo el volumen importado haya sido estrictamente necesario.
La evidencia permite sostener cuatro cosas con distinto grado de certeza:
Había presión sobre los inventarios y una necesidad real de recomposición.
La producción doméstica no sufrió un colapso proporcional al aumento de las importaciones.
El Gobierno autorizó importaciones extraordinarias y el volumen finalmente observado superó ampliamente el escenario que USDA contemplaba al inicio de 2024.
Con la documentación pública actualmente localizada, no podemos determinar qué proporción exacta del shock fue indispensable para abastecimiento y qué proporción pudo exceder esa necesidad.
Por eso el episodio no debe describirse ni como una simple sustitución de producción nacional ni como una sobreimportación demostrada. Es un caso que combina abastecimiento, inventarios, decisiones administrativas y una apertura comercial transitoria excepcional.
Competitividad frente al arroz importado
A primera vista, el arroz importado parece tener una ventaja enorme frente al dominicano.
En 2025, el valor aduanero de las importaciones —convertido a pesos por libra— estuvo aproximadamente entre RD$21.2 y RD$22.9. El arroz Selecto dominicano promedió RD$32.8 por libra al por mayor.
Pero esas dos cifras no están todavía en el mismo punto de la cadena.
La brecha que se ve en aduanas
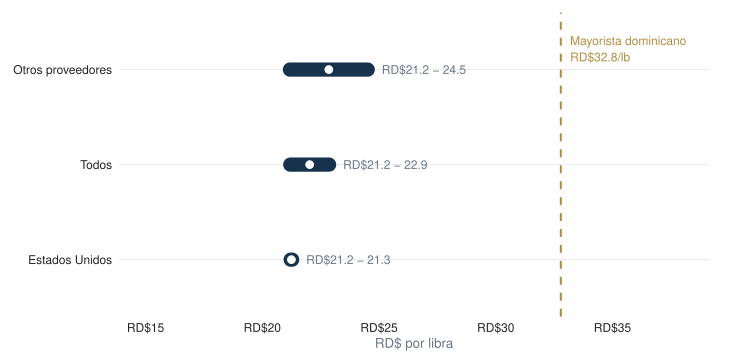
Fuente: UN Comtrade (valor y cantidades importadas), Ministerio de Agricultura (precio mayorista de arroz Selecto) y Banco Central de la Republica Dominicana (tipo de cambio).
Elaboración: DOXA ECONOMICA; conversion del valor aduanero a RD$ por libra y comparacion con el precio mayorista dominicano.
Nota: El rango refleja las dos medidas fisicas disponibles en Comtrade (quantity y netWeight). No incluye costos locales de importacion ni margenes.
Para Estados Unidos, el valor aduanero de 2025 equivale a aproximadamente RD$21.2–RD$21.3 por libra.
Eso está muy por debajo del precio mayorista dominicano.
Sin embargo, interpretarlo directamente como el precio al que un consumidor podría comprar arroz importado sería incorrecto.
Faltan transporte internacional, seguros, gastos aduaneros, transporte interno, almacenamiento, financiamiento, empaque y los márgenes de importadores, distribuidores y comercios.
La brecha al consumidor es bastante menor
USDA intentó corregir precisamente ese problema.
A partir de entrevistas realizadas a importadores dominicanos en noviembre de 2025, estimó que llevar arroz estadounidense desde su precio FOB hasta un equivalente de venta minorista en República Dominicana agrega aproximadamente 48% entre transporte, seguro, aduanas, logística interna y margen comercial (USDA Foreign Agricultural Service 2026b).
Después de ese ajuste, USDA estima que en 2025 el arroz dominicano era aproximadamente 9% más caro que su equivalente estadounidense importado (USDA Foreign Agricultural Service 2026b).
La diferencia sigue existiendo.
Pero es muy distinta de la que aparece cuando comparamos directamente el valor registrado en aduanas con el precio en una tienda dominicana.
El problema estructural está en la productividad
La comparación con Estados Unidos ayuda a entender por qué persiste la brecha.
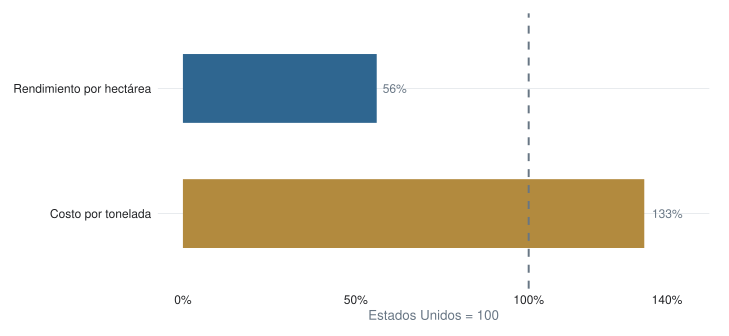
Fuente: USDA Foreign Agricultural Service, informe DR2026-0001.
Elaboración: DOXA ECONOMICA; indices de rendimiento por hectarea y costo por tonelada con Estados Unidos = 100.
En 2024, USDA sitúa el rendimiento dominicano en aproximadamente 5.28 toneladas por hectárea, frente a 9.42 en Estados Unidos.
Eso coloca el rendimiento dominicano aproximadamente 44% por debajo del estadounidense.
El resultado aparece en el costo unitario: producir una tonelada habría costado aproximadamente US$459 en República Dominicana, frente a US$344 en Estados Unidos. La brecha es cercana a 33% (USDA Foreign Agricultural Service 2026b).
El punto es importante: el problema dominicano no parece ser simplemente cuánto cuesta trabajar una hectárea. Es cuánto arroz produce esa hectárea.
USDA incluso estima que el costo dominicano por hectárea es inferior al estadounidense. Esa comparación no corresponde exactamente al mismo año que todos los indicadores anteriores, por lo que no la tratamos como una identidad contable. Pero sí refuerza la misma intuición: un costo menor por superficie no garantiza competitividad si el rendimiento también es sustancialmente menor.
¿Cuánta protección cambia la comparación?
El valor aduanero estadounidense permite un ejercicio sencillo.
| Arancel ilustrativo | Valor importado + arancel (RD$/lb) |
|---|---|
| % | 21.3 |
| 20% | 25.5 |
| 55.4% | 33.1 |
| 99% | 42.3 |
Fuente: UN Comtrade (valor aduanero estadounidense de 2025), Banco Central (tipo de cambio), Ministerio de Agricultura (precio mayorista) y USTR/Decreto 693-24 (referencia del arancel vigente fuera de cuota).
Elaboración: DOXA ECONOMICA; aplicacion mecanica de aranceles ilustrativos al valor aduanero observado y calculo del umbral que aproxima el benchmark mayorista dominicano.
Nota: No representa precios finales al consumidor y excluye otros costos de importacion y distribucion. El 99% corresponde al volumen fuera de la cuota vigente.
Con un arancel de 20%, el benchmark estadounidense seguiría alrededor de RD$25.5/lb.
Con 55.4%, subiría hasta aproximadamente RD$33.1/lb, prácticamente igual al precio mayorista dominicano de RD$32.8.
Con 99%, alcanzaría aproximadamente RD$42.3 por libra.
Estos valores no representan precios finales al consumidor. Son ejercicios mecánicos que aplican distintos aranceles al valor aduanero observado y no incluyen los demás costos de importación y distribución.
Esto no significa que 55.4% sea el arancel “necesario” o eficiente. El cálculo todavía excluye buena parte de los costos internos de importar y distribuir arroz. Tampoco significa que el 99% se aplique a toda importación estadounidense: bajo el régimen actual corresponde al volumen fuera de la cuota preferencial.
Sirve únicamente para establecer el orden de magnitud.
En síntesis: la producción dominicana todavía enfrenta una desventaja estructural de productividad frente a Estados Unidos. Pero la diferencia que enfrenta el consumidor es mucho menor que la que sugiere una comparación directa entre valor aduanero y precio minorista. La política pública debe distinguir ambas cosas.
Consumidores, productores y transición
La competencia no produce beneficios sin consecuencias distributivas.
Si una mayor competencia reduce el precio del arroz, el consumidor gana. Pero parte de ese ajuste puede aparecer como menores ingresos, menores márgenes o menor producción dentro de la cadena arrocera nacional.
La pregunta no es si existen ganadores y perdedores. Existen.
La pregunta relevante es si el país puede obtener una parte importante del beneficio para el consumidor sin imponer una transición innecesariamente costosa sobre los productores más vulnerables.
Lo que puede ganar el consumidor
USDA estima que, una vez llevado el arroz estadounidense a una base comparable de venta minorista, el arroz dominicano era aproximadamente 9% más caro en 2025 (USDA Foreign Agricultural Service 2026b).
Bajo ese benchmark, nuestro ejercicio estático arroja un beneficio potencial cercano a RD$4.71 mil millones por año si la diferencia de precios se transmitiera completamente al consumidor.
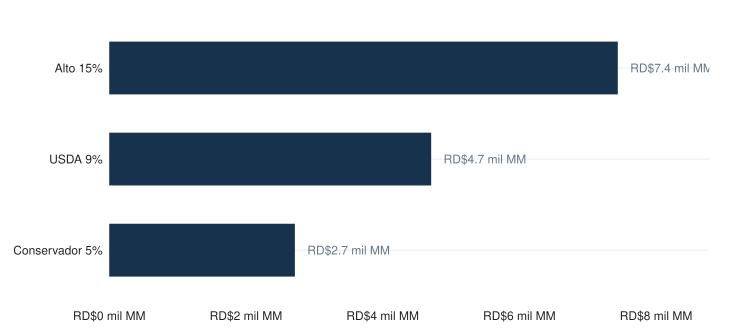
Fuente: USDA/FAS DR2026-0001 (brecha minorista equivalente de 9%), USDA/FAS DR2026-0004 (consumo de referencia) y Ministerio de Agricultura (precio minorista domestico).
Elaboración: DOXA ECONOMICA; ejercicio estatico de ahorro anual bajo brechas de precios de 5%, 9% y 15%.
Nota: Es una sensibilidad de orden de magnitud; no constituye un pronostico de precios ni garantiza transmision completa al consumidor.
Ese ahorro no está garantizado.
Depende de cuánto aumente efectivamente la competencia y de qué proporción de la reducción del costo importado llegue al precio que paga el consumidor.
Por eso, los RD$4.71 mil millones deben leerse como un benchmark de beneficio potencial, no como una predicción.
Lo que puede perder el productor
El ajuste es muy distinto desde el lado de la producción.
Si las importaciones alcanzaran el 10% del consumo mientras la producción doméstica inicialmente permaneciera sin cambios, quedarían potencialmente expuestas unas 45,000 toneladas de arroz producido localmente.
La exposición aumenta a aproximadamente 116,000 toneladas con una participación importada de 20%, y a 187,000 toneladas con 30%.
Esto no significa que ese volumen vaya a desaparecer.
Los productores pueden reducir superficie sembrada, aumentar productividad, ajustar precios, vender inventarios o reasignar recursos. El ejercicio mide exposición potencial, no cierres de fincas ni pérdidas realizadas.
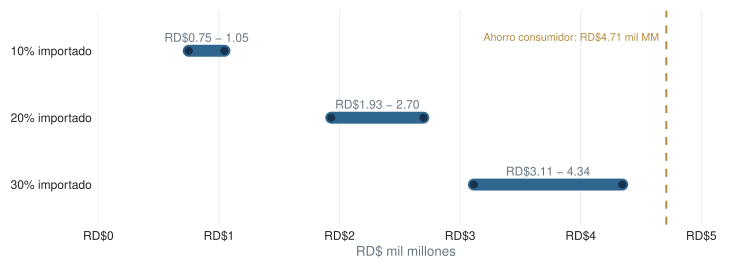
Fuente: Ministerio de Agricultura y USDA/FAS, a partir de los insumos de precios, costos, produccion y consumo documentados en los capitulos 4, 6 y 7.
Elaboración: DOXA ECONOMICA; escenarios de penetracion importada y rango de excedente productor potencialmente expuesto.
Nota: Mide exposicion potencial, no perdidas realizadas, cierres de fincas ni bienestar neto.
Con 10% de importaciones, el excedente productor potencialmente expuesto se sitúa entre aproximadamente RD$0.75 y RD$1.05 mil millones.
Con 20%, aumenta a RD$1.93–RD$2.70 mil millones.
Con 30%, alcanza RD$3.11–RD$4.34 mil millones.
No debemos restar mecánicamente estas cifras del ahorro del consumidor y llamar al resultado “bienestar”.
Son magnitudes económicas distintas y el grado de transmisión de precios es incierto.
Pero la comparación sí deja una señal clara: el costo de administrar la apertura aumenta rápidamente a medida que aumenta la participación importada.
La transición importa
El Ministerio de Agricultura reportó en 2024 que el sector cuenta con más de 30 mil productores (Ministerio de Agricultura de la República Dominicana 2024a).
Una referencia oficial de 2018 estimaba que aproximadamente la mitad correspondía a pequeños productores de reforma agraria con menos de tres hectáreas (Ministerio de Agricultura de la República Dominicana 2018).
Utilizamos por tanto 15,000 pequeños productores únicamente como una aproximación histórica para estudiar órdenes de magnitud. No constituye un censo actualizado.
| Apoyo individual | Costo total (RD$ mil MM) | Proporción del ahorro central |
|---|---|---|
| RD$100,000 | % | |
| RD$150,000 | % | |
| RD$200,000 | % |
Fuente: Ministerio de Agricultura de la Republica Dominicana: referencia 2024 de mas de 30 mil productores y referencia 2018 sobre la participacion aproximada de pequenos productores de reforma agraria.
Elaboración: DOXA ECONOMICA; se utiliza 15,000 productores como proxy historico y se aplican montos individuales ilustrativos de RD$100 mil, RD$150 mil y RD$200 mil.
Nota: No constituye un censo actualizado, una estimacion de perdidas ni una propuesta de compensacion individual.
Por ejemplo, un programa equivalente a RD$100,000 por pequeño productor tendría un costo de aproximadamente RD$1.5 mil millones. Con RD$150,000, ascendería a RD$2.25 mil millones.
Estos montos no son una propuesta de compensación ni una estimación de pérdidas individuales.
Sirven para responder una pregunta distinta: ¿es económicamente concebible acompañar una apertura gradual con una política focalizada de transición?
La respuesta es sí.
Si una parte material del beneficio al consumidor se realiza, existe espacio para dedicar una fracción de ese beneficio a productividad, reconversión, asistencia técnica o apoyo temporal sin tener que mantener indefinidamente el mismo nivel de protección para toda la producción.
En síntesis: una mayor competencia puede generar beneficios ampliamente distribuidos y costos intensamente concentrados. La respuesta eficiente no es ignorar a los productores, pero tampoco evitar cualquier competencia. Es diseñar una transición que proteja la capacidad productiva que el país considera estratégica y facilite el ajuste de quienes sean más vulnerables.
Seguridad alimentaria y resiliencia
La seguridad alimentaria no exige que la República Dominicana produzca internamente cada libra de arroz que consume.
Exige algo distinto: que el país pueda seguir abasteciéndose cuando una de sus fuentes normales de suministro falle.
La producción doméstica, los inventarios y la diversificación de proveedores protegen frente a riesgos diferentes. La producción local reduce la exposición a una interrupción externa. Los inventarios permiten absorber temporalmente una caída de la cosecha o de las importaciones. Y una red diversificada de proveedores evita que el suministro dependa excesivamente de un solo origen.
Por eso la discusión no debe plantearse como autosuficiencia o dependencia. La pregunta es cuánta capacidad productiva conviene conservar y qué volumen de reservas permite complementar esa capacidad a un costo razonable.
Una prueba de estrés deliberadamente severa
Para medir esa resiliencia construimos un escenario adverso sencillo:
las importaciones dejan de estar disponibles;
y simultáneamente la producción doméstica cae 20%.
No es un pronóstico. Es una prueba de estrés.
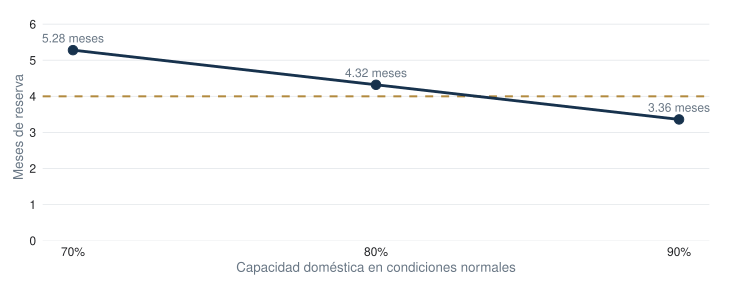
Fuente: USDA/FAS DR2026-0004, balance de oferta y consumo de arroz de la Republica Dominicana.
Elaboración: DOXA ECONOMICA; prueba de estres que combina una caida de 20% de la produccion domestica con importaciones iguales a cero.
Nota: Es un escenario adverso de resiliencia, no un pronostico.
Si el país conserva capacidad doméstica equivalente al 90% del consumo normal, este shock requeriría aproximadamente 3.36 meses de reservas.
Con 80% de capacidad, la necesidad aumenta a 4.32 meses. Con 70%, alcanza 5.28 meses.
La relación es intuitiva: cuanto menor sea la capacidad doméstica que se conserva en condiciones normales, mayor debe ser el inventario disponible para cubrir una interrupción simultánea de producción e importaciones.
Una reserva cercana a cuatro meses cubriría con holgura el escenario de 90% de capacidad doméstica y quedaría ligeramente por debajo del escenario de 80%.
Eso convierte cuatro meses en una referencia útil de política, pero no en un óptimo econométrico ni en una garantía frente a cualquier crisis posible.
Los inventarios observados ya son de esa escala
La idea de mantener varios meses de cobertura no es ajena al mercado dominicano.
En diciembre de 2025, el Ministerio de Agricultura informó que las factorías mantenían más de 7.4 millones de quintales en inventario (Ministerio de Agricultura de la República Dominicana 2025).
En abril de 2026 reportó inventarios superiores a 5 millones de quintales, sin incluir la producción que se encontraba en proceso de cosecha (Ministerio de Agricultura de la República Dominicana 2026c).
Hay, sin embargo, una limitación importante: esas comunicaciones públicas no especifican con suficiente claridad si los quintales reportados deben interpretarse íntegramente como arroz en cáscara o como arroz blanco disponible para consumo.
Presentamos por ello ambas interpretaciones.
| Corte | Inventario (M qq) | Si es paddy (65-67%) | Si ya es arroz blanco |
|---|---|---|---|
| Diciembre 2025 | - 3.80 meses | meses | |
| Abril 2026 | - 2.57 meses | meses |
Fuente: Ministerio de Agricultura de la Republica Dominicana, comunicados de inventarios de diciembre de 2025 y abril de 2026; USDA/FAS DR2026-0004 para el consumo de referencia.
Elaboración: DOXA ECONOMICA; conversion de quintales a toneladas y calculo de meses de cobertura, incluyendo sensibilidad de molienda de 65%-67% cuando el inventario se interpreta como paddy.
Nota: Los comunicados oficiales no permiten identificar con suficiente precision si todo el volumen reportado corresponde a paddy o a arroz blanco; por eso se muestran ambas lecturas.
Bajo la interpretación más conservadora —tratar el volumen como arroz paddy y aplicar una conversión de molienda de 65% a 67%— el inventario de diciembre de 2025 representaría aproximadamente 3.69 a 3.80 meses de consumo.
El inventario reportado en abril de 2026 equivaldría a aproximadamente 2.49 a 2.57 meses bajo la misma interpretación.
Si los quintales reportados fueran ya arroz blanco, las coberturas serían mayores: aproximadamente 5.67 meses en diciembre y 3.83 meses en abril.
La diferencia es demasiado grande como para ocultarla detrás de una cifra única. La conclusión prudente es que el sistema dominicano ya opera, según el momento del ciclo, con inventarios capaces de representar varios meses de consumo.
¿Cuánto cuesta comprar esa resiliencia?
Mantener inventarios tampoco es gratuito.
Para estimar su orden de magnitud utilizamos el apoyo por tonelada implícito en el esquema de pignoración y lo aplicamos al volumen necesario para sostener reservas equivalentes a dos, tres, cuatro y seis meses.
Este cálculo es un proxy de apoyo y costo de mantenimiento. No representa el costo económico completo de adquirir, almacenar, rotar y administrar una reserva estratégica.
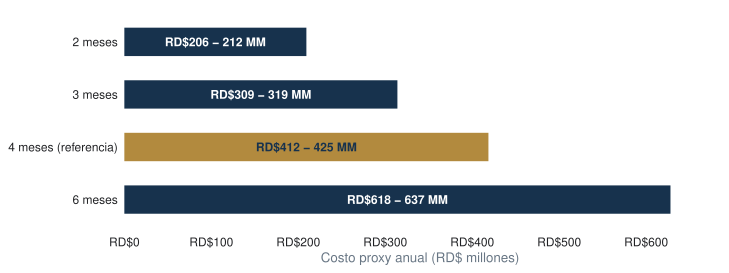
Fuente: Ministerio de Agricultura (esquema de pignoracion e inventarios) y USDA/FAS DR2026-0004 (consumo de referencia).
Elaboración: DOXA ECONOMICA; aplicacion del apoyo por tonelada implicito en la pignoracion al volumen requerido para reservas de 2, 3, 4 y 6 meses.
Nota: Es un proxy de apoyo/costo de mantenimiento; no representa el costo economico total de comprar, almacenar, financiar, rotar y administrar una reserva.
Una reserva equivalente a cuatro meses tendría un costo proxy de aproximadamente RD$412 a RD$425 millones por año.
Eso equivale a alrededor de 8.75% a 9.02% del benchmark central de ahorro potencial del consumidor presentado en el capítulo anterior.
La comparación no demuestra que una reserva pueda sustituir por completo la protección arancelaria. Tampoco incorpora infraestructura, mermas, administración, financiamiento o control de calidad.
Sí establece una idea de escala: comprar varios meses de cobertura mediante inventarios parece económicamente mucho menor que el valor potencial que está en juego para el consumidor.
La seguridad alimentaria no exige producir 100% del arroz dentro del país durante todo el tiempo.
Exige conservar suficiente capacidad productiva para responder a una crisis, mantener inventarios rotatorios capaces de cubrir una interrupción temporal y diversificar los proveedores externos.
Una referencia cercana a cuatro meses de reservas es una heurística razonable para evaluar esa arquitectura. No es un objetivo rígido ni un óptimo estimado.
El riesgo de una disputa bajo el DR-CAFTA
Hasta ahora hemos tratado el arroz como un problema económico: productividad, precios, consumidores, productores e inventarios.
Pero la política vigente tiene además un riesgo comercial.
USTR sostiene que la República Dominicana había acordado eliminar los aranceles pendientes sobre el arroz a partir del 1 de enero de 2025 y que el Decreto 693-24, al mantener una cuota de 23,300 toneladas libres de arancel y aplicar 99% fuera de cuota, parece menoscabar las obligaciones asumidas bajo el DR-CAFTA (Office of the United States Trade Representative 2026a).
Eso no equivale a una condena jurídica.
A la fecha de corte de este estudio, las fuentes oficiales describen un proceso de negociación bilateral. El presidente Luis Abinader confirmó el 4 de septiembre de 2026 que el arroz forma parte de las conversaciones con Estados Unidos (Presidencia de la República Dominicana 2026). El registro público de controversias CAFTA-DR de USTR tampoco muestra un procedimiento arbitral específico sobre el arroz dominicano (Office of the United States Trade Representative 2026b).
La distinción importa: una diferencia comercial abierta no es todavía un panel perdido.
Qué ocurriría si la diferencia escala
El Capítulo 20 del DR-CAFTA establece una secuencia de solución de controversias (United States Trade Representative 2004a).
En términos simplificados:
una Parte puede solicitar consultas;
si no hay solución, el asunto puede pasar a la Comisión de Libre Comercio;
si la diferencia persiste, puede solicitarse un panel arbitral;
el panel emite un informe y las Partes deben intentar acordar una solución;
si existe una determinación de incumplimiento y no se implementa una solución, pueden negociarse compensaciones;
si tampoco se alcanza una compensación aceptable, la Parte reclamante puede llegar a suspender beneficios comerciales de efecto equivalente.
El tratado indica además que la suspensión debe buscarse primero en el mismo sector afectado. Si hacerlo allí no resulta práctico o efectivo, pueden suspenderse beneficios en otros sectores (United States Trade Representative 2004a).
Por tanto, una controversia sobre arroz podría llegar a tener consecuencias fuera del arroz.
Pero ese resultado no es automático ni inmediato. Las compensaciones, evaluaciones monetarias y suspensiones de beneficios están concebidas por el propio tratado como medidas temporales mientras se elimina la incompatibilidad encontrada por un panel (United States Trade Representative 2004a).
La terminación de una controversia y el retiro del tratado son asuntos distintos.
El Artículo 22.7 establece que una Parte puede retirarse del DR-CAFTA mediante notificación escrita y que el retiro surte efecto seis meses después, salvo acuerdo distinto entre las Partes (United States Trade Representative 2004b).
Un panel adverso, por sí solo, no expulsa a la República Dominicana del acuerdo.
El arroz está dentro de una relación comercial mucho mayor
El tamaño de la relación bilateral ayuda a poner el riesgo en perspectiva.
Según USTR, en 2025 Estados Unidos exportó US$12.9 mil millones en bienes hacia la República Dominicana e importó US$7.6 mil millones desde el país. El comercio bilateral de bienes ascendió a aproximadamente US$20.5 mil millones, con un superávit estadounidense de US$5.4 mil millones (Office of the United States Trade Representative 2026a).
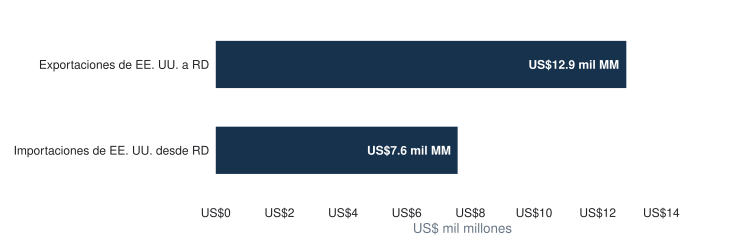
Fuente: Office of the United States Trade Representative, 2026 National Trade Estimate.
Elaboración: DOXA ECONOMICA; representacion grafica de los flujos bilaterales de bienes de 2025.
La relación comercial, por tanto, no es unilateral.
Estados Unidos vende más bienes a la República Dominicana de los que compra. Eso no elimina el riesgo de una disputa, pero sí ayuda a explicar por qué una solución negociada puede ser preferible para ambas partes frente a una escalada.
Cuánto riesgo externo soportan nuestros escenarios
Los capítulos anteriores muestran que, bajo determinados supuestos, algunos corredores de apertura conservan un margen positivo en nuestra comparación de escala.
Ese margen, sin embargo, puede verse erosionado por un costo comercial externo.
Para ilustrarlo utilizamos el escenario de 75% de convergencia de precios y el límite alto de exposición del productor. Preguntamos cuánto costo externo adicional podría absorber cada corredor de importación antes de que desaparezca el margen positivo de nuestra comparación de escala.
| Participación importada | Margen antes de costo externo | Equivalente aproximado | % de exportaciones de bienes RD a EE. UU. |
|---|---|---|---|
| % | RD$2.135 mil MM | US$34.4 MM | % |
| % | RD$0.385 mil MM | US$6.2 MM | % |
| % | Sin margen | US$0 | % |
Fuente: USTR 2026 National Trade Estimate (comercio bilateral), Banco Central (tipo de cambio) y los insumos de Ministerio de Agricultura, USDA/FAS y UN Comtrade utilizados en los escenarios de los capitulos 7 y 8.
Elaboración: DOXA ECONOMICA; stress test del archivo procesado cafta_risk usando 75% de convergencia de precios y el limite alto de exposicion del productor.
La lectura es directa.
En el corredor de 10%, el escenario mantiene aproximadamente RD$2.14 mil millones de margen antes de que un costo externo adicional elimine el margen de la comparación de escala. Eso equivale a unos US$34.4 millones, alrededor de 0.45% de las exportaciones dominicanas de bienes hacia Estados Unidos.
Con 20%, ese margen se reduce a aproximadamente RD$385 millones, o unos US$6.2 millones.
Con 30%, bajo el límite alto de exposición del productor, el escenario ya no presenta margen positivo antes de introducir ningún costo comercial adicional.
Estos valores no son una estimación de represalias, daños jurídicos ni compensaciones bajo el DR-CAFTA.
Son un stress test económico: muestran cuánto costo externo adicional podría absorber cada escenario antes de borrar el margen positivo de nuestra comparación de escala bajo nuestros propios supuestos.
La conclusión es importante.
El corredor de 10% no solo parece más robusto frente a la incertidumbre interna. También conserva un colchón mucho mayor frente a un eventual costo comercial externo.
El de 20% sigue siendo posible, pero su margen es pequeño.
El de 30% no ofrece un colchón suficiente bajo el escenario conservador.
El arroz no debe analizarse de forma aislada
El diseño del Capítulo 20 implica que, en una controversia formal, una suspensión de beneficios puede desplazarse hacia otros sectores cuando suspender beneficios en el mismo sector no resulte práctico o efectivo (United States Trade Representative 2004a).
Eso significa que la pregunta estratégica no es solamente:
¿Cuánto cuesta proteger el arroz?
También es:
¿Cuánto riesgo comercial está dispuesto a asumir el país para mantener esa protección?
La respuesta no justifica aceptar automáticamente la posición estadounidense. Tampoco demuestra que una disputa vaya a producir represalias.
Sí cambia la comparación de política.
Una protección que parece razonable cuando se analiza únicamente dentro del mercado arrocero puede resultar menos atractiva si obliga al país a arriesgar preferencias comerciales en sectores completamente distintos.
Y precisamente por eso la negociación bilateral ya en curso resulta económicamente relevante: permite buscar más acceso para el arroz estadounidense sin renunciar de inmediato a la capacidad productiva dominicana.
El próximo capítulo evalúa cómo podría estructurarse esa transición.
Escenarios de negociación con Estados Unidos
La negociación no tiene por qué reducirse a escoger entre mantener indefinidamente el esquema actual y liberalizar el arroz de manera inmediata.
Existe una tercera posibilidad: convertir la diferencia comercial en una transición negociada.
Ese enfoque daría a Estados Unidos un acceso mayor y previsible al mercado dominicano, mientras la República Dominicana conserva tiempo para elevar productividad, focalizar la protección social y mantener una reserva razonable de capacidad productiva.
El análisis de este capítulo no identifica una cuota jurídicamente “correcta” ni un resultado óptimo de negociación. Lo que sí puede hacer es delimitar órdenes de magnitud compatibles con los escenarios económicos desarrollados en los capítulos anteriores.
Tres caminos posibles
Escenario A: transición negociada.
La República Dominicana acuerda ampliar gradualmente el acceso
estadounidense y reducir de forma programada la protección
extraordinaria, dentro de un instrumento aceptado por ambas partes. A
cambio, obtiene tiempo para ejecutar una agenda verificable de
productividad, inventarios y transición de productores.
Escenario B: cumplimiento inmediato de la posición
estadounidense.
La protección extraordinaria se elimina rápidamente. Este camino reduce
la fuente principal de la diferencia comercial, pero concentra el ajuste
sobre productores y capacidad doméstica en un período corto. La
participación importada resultante no puede inferirse mecánicamente:
dependería de precios, logística, demanda e inventarios.
Escenario C: mantener el esquema actual y asumir una disputa
formal.
Preserva inicialmente el nivel de protección, pero aumenta la
incertidumbre jurídica y comercial y reduce el control dominicano sobre
el calendario de ajuste.
Ninguno de estos caminos puede evaluarse solamente por su arancel. La comparación relevante incluye también el volumen de acceso, el tiempo de transición, la capacidad doméstica que se desea preservar y el costo de los inventarios necesarios para respaldarla.
La cuota vigente es el punto de partida, no el resultado de la negociación
La cuota estadounidense vigente de 23,300 toneladas métricas representa el acceso preferencial actualmente reconocido a Estados Unidos.
En este análisis no suponemos que esa cuota deba permanecer constante bajo una transición negociada. Se utiliza únicamente como punto de partida para medir cuánto acceso adicional implicarían distintos acuerdos.
Bajo un corredor en el que las importaciones totales equivalen al 10% del consumo —unas 71 mil toneladas—, una participación estadounidense de 50% a 70% requeriría aproximadamente 35.5 a 49.7 mil toneladas de acceso.
Frente a la cuota vigente, eso representaría una ampliación de aproximadamente 12.2 a 26.4 mil toneladas.
El rango no constituye una cuota óptima ni un derecho estadounidense. Muestra el orden de magnitud compatible con los supuestos de ese escenario.
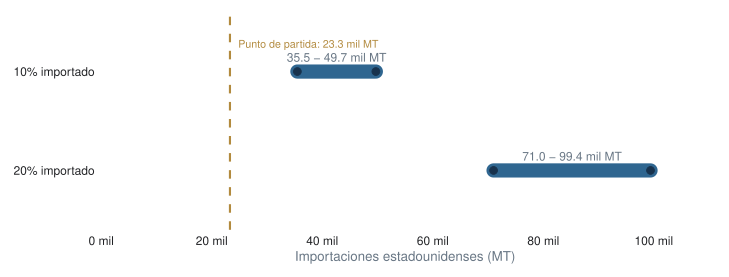
Fuente: USTR 2026 National Trade Estimate y Decreto 693-24 para la cuota vigente de 23,300 MT; USDA/FAS DR2026-0004 para el consumo de referencia de 710 mil MT.
Elaboración: DOXA ECONOMICA; escenarios con importaciones totales equivalentes a 10% y 20% del consumo y una participacion estadounidense de 50%-70% del mercado importado.
Nota: La linea de 23.3 mil MT representa exclusivamente el punto de partida vigente. No se supone que la cuota permanezca fija en un acuerdo negociado.
Una zona inicial de negociación
El corredor que hasta ahora aparece más robusto es el de 10% de participación importada total, equivalente a unas 71 mil toneladas.
Si Estados Unidos captara entre 50% y 70% de ese mercado importado, sus ventas serían de aproximadamente 35.5 a 49.7 mil toneladas.
Frente a la cuota actual, eso implicaría 12.2 a 26.4 mil toneladas adicionales de acceso.
A precios de referencia de 2025, el valor total de esas ventas estadounidenses estaría en el orden de US$26.8 a US$37.5 millones.
35.5-49.7 mil toneladas no es una “cuota óptima”.
Es una zona de acceso estadounidense compatible con un escenario en el que las importaciones totales representan alrededor de 10% del consumo y Estados Unidos captura entre la mitad y 70% de ese mercado importado.
Cualquier cuota, arancel transitorio o mecanismo equivalente requeriría un acuerdo jurídicamente válido entre las partes.
Este corredor preserva, en nuestro ejercicio, capacidad doméstica equivalente al 90% del consumo normal. Bajo la prueba de estrés del capítulo 8, esa arquitectura requeriría aproximadamente 3.36 meses de reservas.
Con 75% de transmisión del diferencial potencial de precios y utilizando el límite alto de exposición del productor, mantiene además un margen de comparación de escala cercano a RD$2.14 mil millones antes de introducir un costo comercial externo.
Por eso 10% aparece como un corredor robusto de partida, no como un óptimo matemático.
El corredor de 20% existe, pero es mucho más frágil
Un mercado importado equivalente al 20% del consumo representaría unas 142 mil toneladas.
Si Estados Unidos captara entre 50% y 70%, su acceso implícito subiría a aproximadamente 71.0 a 99.4 mil toneladas.
Eso exigiría aproximadamente 47.7 a 76.1 mil toneladas adicionales sobre la cuota actual.
Pero el costo doméstico aumenta rápidamente.
El escenario conserva 80% de capacidad productiva y requiere aproximadamente 4.32 meses de reservas. Bajo el mismo supuesto de 75% de convergencia de precios y el límite alto de exposición del productor, el margen de comparación cae a solo RD$0.385 mil millones.
Eso lo convierte en un plan B posible pero sensible a errores de estimación, menor transmisión de precios o costos de transición superiores a los utilizados aquí.
La frontera económica se vuelve visible
La pregunta puede plantearse de una forma más sencilla: ¿cuánto de la ventaja potencial de precio del arroz importado tendría que llegar realmente al consumidor para que su ahorro compense la exposición económica del productor y el costo de mantener reservas?
Fuente: Ministerio de Agricultura y USDA/FAS DR2026-0001 y DR2026-0004, a partir de los insumos de precios, costos, produccion, consumo e inventarios utilizados en los capitulos 6-8.
Elaboración: DOXA ECONOMICA; el umbral se calcula como la proporcion del ahorro potencial del consumidor necesaria para cubrir el limite alto de exposicion del productor y el proxy de reservas estrategicas.
Nota: La linea de 75% es un escenario ilustrativo de transmision de precios, no un pronostico.
La forma más sencilla de interpretar estos resultados es comparar el beneficio potencial para el consumidor con el costo potencial del ajuste productivo y de mantener reservas.
Con 10% de importaciones, basta con que una parte relativamente pequeña de la ventaja de precio del arroz importado llegue al consumidor. El punto de equilibrio se alcanza cuando aproximadamente 29.7% del diferencial potencial de precios se transmite al precio final. Tomando como referencia la brecha minorista central de 9%, esto equivale a una reducción efectiva de alrededor de 2.7% en el precio. El escenario conserva, por tanto, un margen amplio.
Con 20% de importaciones, la exposición de la producción doméstica es mayor. Para que el ahorro del consumidor compense esa mayor exposición y el costo proxy de las reservas, tendría que transmitirse aproximadamente 66.8% del diferencial potencial, equivalente a cerca de 6.0% de reducción efectiva en el precio. El escenario todavía puede mostrar un margen positivo, pero depende mucho más de que la competencia se traduzca efectivamente en menores precios.
Con 30% de importaciones, la situación cambia. El límite alto de exposición económica del productor, sumado al costo proxy de las reservas, supera ligeramente el ahorro máximo que nuestro benchmark central permite obtener para los consumidores. Incluso si toda la ventaja de precio estimada del arroz importado —la brecha central de aproximadamente 9%— llegara al consumidor, el beneficio calculado no sería suficiente para cubrir ambas magnitudes.
Por eso el modelo arroja un requerimiento de aproximadamente 104.0% de transmisión. Ese porcentaje no significa que el precio del arroz tendría que caer 104.0%. Significa que el escenario necesitaría generar más ahorro del que contiene la propia brecha de precios utilizada como referencia.
10% de importaciones: margen amplio. El ahorro del consumidor no necesita capturar toda la ventaja potencial de precio para compensar la exposición económica del productor y las reservas.
20%: todavía puede funcionar, pero con poco espacio para errores. Requiere que una parte mucho mayor de la ventaja de precio llegue efectivamente al consumidor.
30%: bajo los supuestos conservadores del estudio, deja de mostrar un margen positivo. El costo potencial del ajuste productivo y de mantener la resiliencia supera ligeramente el ahorro máximo estimado para el consumidor.
Esto no significa que 30% de importaciones provoque necesariamente el cierre de productores ni que ese nivel sea perjudicial en cualquier circunstancia. La exposición económica del productor puede materializarse de distintas maneras: menores márgenes, menor superficie sembrada, reducción de producción, mejoras de productividad, reconversión o salida de algunas unidades productivas. El ejercicio mide exposición económica potencial, no cierres efectivos de fincas.
Qué puede intercambiarse en una transición
Una transición negociada podría estructurarse alrededor de un intercambio más amplio que una simple reducción arancelaria.
Para Estados Unidos, el valor estaría en obtener:
mayor acceso libre o preferencial, con un calendario conocido;
reglas previsibles, en lugar de autorizaciones extraordinarias;
y una trayectoria verificable hacia una mayor apertura.
Para la República Dominicana, el valor estaría en obtener:
tiempo para que el ajuste no ocurra de una sola vez;
una expansión del acceso compatible con la preservación inicial de capacidad productiva;
espacio para ejecutar inversiones de productividad;
inventarios estratégicos claramente definidos;
y un programa focalizado para productores vulnerables.
Cualquier tratamiento arancelario transitorio tendría que quedar expresamente acordado y ser jurídicamente compatible con el instrumento que las partes adopten. Este estudio no presume que la República Dominicana pueda mantener unilateralmente un arancel determinado durante la transición.
Los resultados no producen una cuota “óptima”.
Sí sugieren una jerarquía:
10% de importaciones totales: corredor robusto de
partida.
20%: alternativa negociadora posible, pero
frágil.
30%: no robusto bajo los supuestos conservadores
utilizados.
Dentro del corredor de 10%, un acceso estadounidense en el orden de 35-50 mil toneladas constituye una referencia económica razonable para explorar una negociación inicial, no un derecho jurídico ni una recomendación contractual cerrada.
La República Dominicana debería, por tanto, negociar tiempo y disciplina de transición, no simplemente defender indefinidamente el statu quo.
El objetivo no es proteger cada libra de arroz dominicano de la competencia. Es preservar la capacidad de producir arroz mientras el país reduce de forma ordenada el costo de esa protección.
Recomendaciones de política
Los resultados de los capítulos anteriores no apuntan ni a mantener indefinidamente el esquema actual ni a liberalizar el arroz de forma abrupta.
La evidencia sugiere una estrategia intermedia: abrir el mercado de manera gradual y negociada, preservar una capacidad productiva doméstica elevada, utilizar inventarios estratégicos como seguro y condicionar el período de transición a mejoras verificables de productividad.
La República Dominicana debería proteger su capacidad de producir arroz, no necesariamente proteger cada libra de arroz dominicano de la competencia.
Como referencia inicial, y sujeta a comprobar que existe una ruta realista de modernización, este estudio considera más robusta una arquitectura cercana a 10% de importaciones y 90% de capacidad doméstica, complementada por una reserva rotatoria cercana a cuatro meses de consumo y una política focalizada de transición para los productores más vulnerables.
El 10% no es un óptimo econométrico ni un límite permanente. Es el corredor que, entre los escenarios analizados, conserva el mayor margen frente a errores de estimación, menor transmisión de precios y posibles costos comerciales externos.
Objetivo estratégico
El objetivo de la política arrocera no debería ser maximizar la autosuficiencia a cualquier costo.
Debería ser preservar suficiente capacidad productiva para responder a una crisis, reducir gradualmente el costo que la protección impone al consumidor y evitar que la transición destruya activos productivos que luego serían costosos de reconstruir.
Eso implica distinguir entre dos conceptos.
El primero es proteger capacidad estratégica: tierra productiva, riego, molinos, conocimiento, almacenamiento, proveedores y una masa crítica de productores capaces de responder cuando las importaciones se interrumpan.
El segundo es proteger toda la producción existente y todos los márgenes actuales. Este estudio no encuentra una justificación económica suficiente para convertir ese segundo objetivo en una política permanente.
La política debería, por tanto, utilizar la protección como un instrumento transitorio de adaptación, no como un sustituto de la productividad.
Competencia importada
La apertura debería comenzar desde un corredor prudente.
Entre los escenarios evaluados, una participación importada cercana a 10% del consumo es la que ofrece el mayor margen de seguridad. Con el consumo de referencia utilizado en este estudio, esto equivale a aproximadamente 71 mil toneladas anuales de importaciones totales.
Ese volumen no debe confundirse con una cuota exclusiva para Estados Unidos.
La cuota estadounidense vigente de 23,300 toneladas es el punto de partida regulatorio actual. En una negociación, el propio volumen de acceso preferencial es una variable negociable.
Como ejercicio de escala, un acceso estadounidense de 35.5 a 49.7 mil toneladas equivaldría matemáticamente a alrededor de 50% a 70% de un mercado importado de 71 mil toneladas. Ese porcentaje no es una participación de mercado que la República Dominicana asignaría a Estados Unidos: la participación efectiva dependería de precios, disponibilidad y competencia. El rango se utiliza únicamente como una referencia económica inicial de acceso preferencial.
No recomendamos saltar directamente a una apertura de 20% o 30%.
El corredor de 20% todavía puede producir un margen positivo, pero es mucho más sensible a que la reducción de costos se traduzca efectivamente en menores precios al consumidor. El corredor de 30%, bajo los supuestos conservadores del estudio, deja de mostrar un margen positivo en la comparación de escala.
La apertura debería avanzar solo si los resultados observados confirman que la competencia está generando beneficios reales y que la capacidad productiva estratégica continúa siendo suficiente.
Capacidad productiva doméstica
Una referencia inicial cercana a 90% del consumo normal parece consistente con una estrategia de resiliencia.
Esto no significa ordenar que cada año se produzca exactamente 90% del consumo ni convertir ese porcentaje en una obligación legal rígida. Significa utilizarlo como una referencia de capacidad que el país procura conservar mientras aprende de la transición.
Con 90% de capacidad doméstica, la prueba de estrés utilizada en este estudio —una caída simultánea de 20% en la producción y ausencia temporal de importaciones— requeriría aproximadamente 3.36 meses de reservas.
Con 80% de capacidad, la necesidad sube a aproximadamente 4.32 meses. Con 70%, llega a alrededor de 5.28 meses.
Por eso una reducción adicional de la capacidad doméstica no debería decidirse únicamente porque las importaciones resulten más baratas en un año determinado.
La revisión debería considerar conjuntamente:
productividad y costo unitario de la producción dominicana;
inventarios disponibles y capacidad de rotación;
número y diversidad de proveedores externos;
evolución del precio al consumidor;
estabilidad de la producción nacional;
y capacidad de respuesta ante un shock externo.
Si esos indicadores mejoran, el país podría evaluar una apertura mayor. Si empeoran, la prioridad debería ser corregir las debilidades antes de acelerar el ajuste.
Inventarios estratégicos
La producción doméstica no tiene que cargar por sí sola con todo el objetivo de seguridad alimentaria.
Una reserva estratégica rotatoria cercana a cuatro meses de consumo constituye una referencia razonable para complementar una capacidad productiva elevada.
Este estudio estima que sostener ese volumen mediante el proxy utilizado tendría un costo anual del orden de RD$412 a RD$425 millones, muy inferior al benchmark central de ahorro potencial para el consumidor. El cálculo no representa el costo económico completo de comprar y administrar una reserva, pero sí sugiere que los inventarios pueden ser un instrumento relativamente económico de resiliencia.
La política de inventarios debe ser más transparente que la práctica actual.
El Gobierno debería publicar periódicamente, como mínimo:
volumen total de existencias;
distinción entre arroz paddy y arroz blanco;
localización y propiedad de los inventarios;
calidad y antigüedad;
calendario de rotación;
volúmenes comprometidos bajo pignoración;
y reglas explícitas para liberar reservas o autorizar importaciones extraordinarias.
La experiencia de 2024 demuestra por qué esto importa. Cuando inventarios, autorizaciones extraordinarias y comercio se miden con definiciones distintas, resulta muy difícil determinar cuánto arroz era necesario importar y cuánto correspondió a decisiones administrativas de abastecimiento.
Una reserva estratégica creíble necesita reglas antes de la crisis, no explicaciones después de ella.
Productividad
La transición solo tiene sentido si compra tiempo para cerrar parte de la brecha de productividad.
En 2025 el rendimiento observado se recuperó hasta aproximadamente 4.94 quintales de arroz blanco por tarea, pero la comparación internacional muestra que la República Dominicana todavía enfrenta una desventaja importante de rendimiento y costo unitario frente a Estados Unidos.
Por eso cualquier período adicional de protección debería estar acompañado de metas públicas, medibles y fechadas.
Las métricas deberían incluir, como mínimo:
rendimiento por tarea;
costo por tonelada producida;
uso y eficiencia del riego;
mecanización;
pérdidas poscosecha;
eficiencia de molienda y almacenamiento;
calidad del grano;
y adopción tecnológica.
El apoyo público debería concentrarse en inversiones capaces de mover esas variables: nivelación y manejo de suelos, riego, genética, mecanización, asistencia técnica, secado, almacenamiento, información de mercado y financiamiento de mejoras productivas.
La lógica debe ser explícita: si el país asume el costo de una transición, la transición debe producir una industria más competitiva al final del período.
La protección que no genera mejoras verificables debería reducirse más rápido. La protección asociada a avances reales puede justificarse temporalmente mientras se completa la adaptación.
Primero hay que comprobar que la modernización es factible
La recomendación de preservar inicialmente una capacidad doméstica elevada no debe convertirse en un compromiso de sostener 90% de producción nacional a cualquier costo.
Antes de fijar el calendario definitivo de transición, sería prudente realizar una evaluación técnica y financiera corta —idealmente durante los primeros tres a seis meses— junto con los principales productores, factorías, técnicos, instituciones financieras y proveedores de maquinaria.
La pregunta debe ser práctica: ¿existe una ruta creíble para reducir de manera material los costos y elevar la productividad en un plazo corto?
Esa evaluación debería identificar, por zona y tipo de productor:
los principales cuellos de botella de costo y rendimiento;
la maquinaria, tecnología o infraestructura necesaria para corregirlos;
el costo de adquisición y financiamiento;
el tiempo real de fabricación, importación, entrega, instalación y capacitación;
el aumento esperado de rendimiento o la reducción esperada de costo;
y el costo por tonelada que tendría la producción después de realizar las inversiones.
El calendario de desmonte de la protección debería construirse después de conocer esas respuestas, no antes.
Financiar inversión, no ineficiencia
Si la evaluación identifica maquinaria o tecnología capaz de elevar de forma material la productividad, sería razonable considerar una línea temporal de crédito de inversión con condiciones especiales para acelerar su adopción.
El objetivo de ese financiamiento no sería sostener artificialmente la rentabilidad actual del productor. Sería resolver una restricción de capital cuando exista evidencia de que una inversión concreta puede reducir costos, aumentar rendimientos o mejorar la eficiencia de cosecha, secado, almacenamiento o molienda hasta acercar la producción dominicana a condiciones competitivas.
Por eso el acceso a esos préstamos debería estar condicionado a una evaluación técnica y financiera previa. Cada proyecto debería demostrar, antes de recibir financiamiento:
qué maquinaria o tecnología se comprará;
cuál es el costo total de la inversión;
cuánto aumentaría el rendimiento o reduciría el costo por tonelada;
cuál sería el costo unitario esperado después de la inversión;
cuánto tiempo tomaría instalar y poner en operación el equipo;
y si, bajo supuestos prudentes, la unidad productiva podría competir razonablemente con el costo de importación puesto en República Dominicana, no simplemente con un precio FOB extranjero.
La comparación debería utilizar un benchmark internacional prudente y no el precio excepcional de un solo año. El objetivo es comprobar que la mejora seguiría siendo razonable bajo variaciones normales de precios, fletes y tipo de cambio.
Si la inversión puede cerrar de forma material la brecha de productividad y llevar al productor hacia una estructura de costos competitiva, vale la pena estudiar financiamiento especial.
Si aun después de realizar la inversión la unidad productiva seguiría dependiendo de una protección elevada para sobrevivir, financiar esa maquinaria no resuelve el problema económico. En ese caso, sería preferible orientar los recursos hacia reconversión, salida ordenada o actividades con una productividad sostenible.
Para evitar que el programa se convierta en otro subsidio permanente, el crédito debería ser temporal, limitado a inversión productiva y sujeto a verificación. Podría combinar tasas preferenciales, garantías parciales o períodos de gracia, pero siempre contra facturas, planes de inversión y metas de productividad medibles.
El principio es simple: el Estado puede ayudar a financiar el puente hacia la competitividad; no debería financiar indefinidamente una estructura que, aun modernizada, no puede competir.
La economía política también importa
La decisión no puede evaluarse únicamente con una hoja de cálculo. Una política puede ser económicamente defendible y, al mismo tiempo, resultar políticamente difícil de ejecutar si concentra pérdidas visibles sobre un grupo organizado mientras distribuye beneficios relativamente pequeños entre millones de consumidores.
En el arroz esa restricción es especialmente importante. Una apertura rápida puede afectar ingresos, empleo local, patrimonio productivo y expectativas de familias que han operado durante décadas bajo un régimen de protección. Ignorar ese costo político y social puede destruir la legitimidad de la reforma y terminar provocando su reversión.
Pero la conclusión contraria también sería un error. La necesidad de preservar legitimidad política no justifica trasladar indefinidamente al consumidor el costo de una estructura productiva que no logra ser competitiva ni mantener abierta de manera permanente una diferencia comercial bajo el DR-CAFTA.
Por eso el calendario debe combinar dos principios:
dirección firme: desde el inicio deben conocerse la trayectoria de apertura, las metas de productividad y la fecha de expiración de los instrumentos extraordinarios de protección;
implementación políticamente viable: el ritmo puede incorporar un margen limitado de flexibilidad cuando existan razones técnicas o sociales verificables, siempre que esa flexibilidad no cambie la dirección de la reforma ni se convierta en una prórroga automática.
Una transición de 24 a 36 meses puede servir como referencia precisamente porque no solo da tiempo para comprar, importar e instalar maquinaria. También permite completar varios ciclos productivos, medir resultados, acompañar a los productores vulnerables y construir confianza alrededor de reglas conocidas.
Si la evidencia muestra que determinadas inversiones funcionan pero necesitan algunos meses adicionales para completar su puesta en marcha, una extensión limitada y explícitamente justificada puede ser razonable. Lo que debería evitarse es que cada vencimiento produzca una nueva postergación sin mejoras verificables de productividad.
El objetivo político debe ser que el ajuste sea socialmente tolerable; el objetivo económico, que el ajuste finalmente ocurra.
La estabilidad social, la confianza en las reglas y la capacidad de implementar una reforma también tienen valor. Pero ese valor debe utilizarse para diseñar una transición creíble, no para eliminar la disciplina de la transición.
La dificultad para el Gobierno es real: una liberalización rápida concentra costos inmediatamente visibles sobre productores y comunidades, mientras que el ahorro del consumidor se distribuye entre una población mucho mayor y puede ser menos perceptible individualmente. Al mismo tiempo, prolongar la protección distribuye silenciosamente su costo entre consumidores y mantiene el riesgo comercial con Estados Unidos.
Por eso la solución recomendada no busca maximizar una cifra económica ignorando la política. Busca una política que sea al mismo tiempo económicamente defendible, jurídicamente sostenible y políticamente ejecutable.
Si la evaluación demuestra que existe una ruta técnicamente viable y financieramente razonable, el país podría adoptar una transición corta y creíble —por ejemplo, del orden de 24 a 36 meses— con fechas automáticas de mayor apertura y reducción de la protección transitoria. El productor conocería desde el inicio cuándo termina cada etapa y tendría un incentivo claro para invertir y adaptarse.
Si, por el contrario, la evaluación muestra que una parte de la producción no puede alcanzar una competitividad razonable aun después de realizar inversiones factibles, la política no debería extender indefinidamente la protección para conservar artificialmente toda la participación de mercado actual.
En ese caso, sería preferible permitir que esa producción se ajuste hacia una participación doméstica menor pero económicamente sostenible, preservando la capacidad estratégica que sí resulte viable, manteniendo reservas adecuadas y utilizando apoyo focalizado para facilitar la transición de los productores afectados.
La producción local tiene valor estratégico porque aporta resiliencia y capacidad de respuesta ante shocks. Pero ese valor no justifica cualquier costo.
Si después de una evaluación seria no existe una ruta razonable para competir, la República Dominicana no debería poner en riesgo su relación bajo el DR-CAFTA ni trasladar indefinidamente al consumidor el costo de sostener una estructura productiva inviable.
La política debe proteger la capacidad productiva económicamente defendible, no garantizar una participación de mercado determinada con independencia de su costo.
Protección focalizada a productores vulnerables
Una apertura gradual puede producir beneficios ampliamente distribuidos entre consumidores y costos muy concentrados entre determinados productores.
La respuesta no debería ser proteger de manera uniforme toda la producción.
Debería ser identificar a los productores con menor capacidad de adaptación y concentrar allí el apoyo temporal.
La referencia histórica utilizada en este estudio sugiere que alrededor de 15 mil pequeños productores puede servir como proxy para estudiar el orden de magnitud de una política focalizada, aunque no constituye un censo actualizado.
Por ejemplo, un apoyo ilustrativo equivalente a RD$100,000 para 15 mil productores tendría un costo de aproximadamente RD$1.5 mil millones, cerca de 32% del benchmark central de ahorro potencial del consumidor. Esto demuestra que existe espacio económico para diseñar una transición focalizada; no implica que RD$100,000 sea el monto correcto ni que todos los productores deban recibir una transferencia.
Los instrumentos deberían combinar:
asistencia técnica intensiva;
financiamiento o cofinanciamiento de mejoras productivas;
apoyo temporal al ingreso cuando esté justificado;
incentivos a la asociación y compras compartidas;
reconversión voluntaria para unidades persistentemente no competitivas;
y mecanismos de salida ordenada para quienes prefieran abandonar la actividad.
El apoyo debe ser temporal, decreciente y condicionado. Convertir una compensación transitoria en una nueva protección permanente simplemente trasladaría el problema de un instrumento a otro.
Estrategia de negociación con Estados Unidos
La República Dominicana debería negociar un paquete de transición, no únicamente defender un porcentaje arancelario.
Para Estados Unidos, el paquete tendría que ofrecer algo tangible: mayor acceso, reglas previsibles y una trayectoria creíble hacia una mayor apertura.
Para la República Dominicana, el valor de la negociación estaría en obtener tiempo, gradualidad y certeza para ejecutar la adaptación doméstica.
Un acuerdo razonable podría combinar:
una ampliación inicial del acceso libre o preferencial para el arroz estadounidense;
un calendario conocido para revisar y, cuando corresponda, reducir la protección fuera de cuota;
metas verificables de productividad doméstica;
una política transparente de inventarios estratégicos;
apoyo focalizado y temporal a productores vulnerables;
revisiones periódicas basadas en resultados observados;
y reglas previamente acordadas para responder a emergencias de abastecimiento.
Dentro del corredor inicial de 10%, un acceso estadounidense del orden de 35 a 50 mil toneladas puede utilizarse como primer escalón negociador. No constituye una cuota óptima, un derecho jurídico ni un techo permanente: cualquier acuerdo creíble tendría que definir también la trayectoria posterior de apertura.
Qué gana realmente cada parte
La propuesta no debería presentarse como si Estados Unidos partiera de una presencia marginal en el mercado dominicano. Como mostró el capítulo 5, Estados Unidos ha sido históricamente uno de los principales proveedores —y en años ordinarios, el dominante— dentro de las importaciones dominicanas de arroz.
Por eso, el beneficio estadounidense no consiste principalmente en “capturar” 50%, 60% o 70% del mercado importado. Esas participaciones son útiles como escenarios de escala, pero no deberían interpretarse como cuotas de mercado asignadas.
El beneficio relevante para Estados Unidos sería otro: obtener desde el inicio un acceso preferencial mayor que las 23.3 mil toneladas vigentes y, sobre todo, una trayectoria automática, previsible y jurídicamente acordada hacia una mayor apertura.
El corredor de 10% de importaciones totales debe entenderse, por tanto, como un primer escalón de transición, no como un techo permanente para las importaciones ni como una garantía de que 90% del mercado permanecerá indefinidamente reservado a la producción nacional.
Como referencia de negociación inicial, pueden considerarse los siguientes puntos de acceso preferencial para Estados Unidos:
| Escalón | Acceso EE. UU. | + MT vs. 23.3 mil | Incremento | Valor total* | Valor adicional* |
|---|---|---|---|---|---|
| Bajo | mil MT | mil MT | +52% | US$26.8 MM | US$9.2 MM |
| Intermedio | mil MT | mil MT | +83% | US$32.2 MM | US$14.6 MM |
| Alto | mil MT | mil MT | +113% | US$37.5 MM | US$19.9 MM |
Fuente: USTR 2026 National Trade Estimate y Decreto 693-24 para el acceso preferencial vigente de 23,300 MT; USDA/FAS DR2026-0004 para el consumo de referencia; UN Comtrade para la estructura histórica de proveedores; precios de referencia de importación de 2025 utilizados en el capítulo 10.
Elaboración: DOXA ECONÓMICA; los tres escalones representan referencias ilustrativas de acceso preferencial dentro de una transición. Los valores comerciales usan el mismo precio de referencia de 2025 empleado en el capítulo 10.
Nota: El acceso preferencial no garantiza ventas ni participación de mercado. Las ventas adicionales son exportaciones brutas estimadas, no utilidad neta. El 10% de importaciones totales es un primer escalón de transición, no un techo permanente.
Para Estados Unidos, una transición negociada ofrecería tres beneficios concretos:
Acceso preferencial inmediato mayor: entre 12.2 y 26.4 mil toneladas adicionales frente al régimen vigente en los escalones ilustrativos.
Una oportunidad comercial mayor: a precios de referencia de 2025, el valor comercial asociado al acceso adicional sería del orden de US$9 a US$20 millones anuales si ese volumen se utilizara plenamente. No es una previsión de ventas efectivas.
Previsibilidad jurídica y comercial: un calendario conocido de aumento de acceso y reducción de la protección fuera de cuota sería más valioso que depender de autorizaciones extraordinarias o de una controversia prolongada.
Es importante reconocer, sin embargo, que desde la perspectiva estadounidense esto solo sería atractivo si el acuerdo ofrece una trayectoria creíble hacia una mayor apertura. Estados Unidos sostiene que la liberalización comprometida bajo el DR-CAFTA debía haberse completado; por tanto, un aumento de cuota que simplemente sustituya permanentemente las 23.3 mil toneladas por 35 o 50 mil toneladas difícilmente resolvería por sí solo la diferencia comercial.
Para la República Dominicana, el beneficio sería distinto:
Tiempo para modernizar el sector y comprobar qué mejoras de productividad son realmente alcanzables.
Evitar un ajuste abrupto, preservando temporalmente capacidad productiva mientras llegan e instalan inversiones justificadas.
Mantener reservas estratégicas y administrar la transición de productores vulnerables.
Introducir competencia desde el primer año, permitiendo que parte de la ventaja de precio llegue al consumidor.
Reducir el riesgo de una disputa comercial y mantener mayor control sobre el calendario del ajuste.
Estados Unidos obtiene más acceso ahora y una ruta verificable hacia una mayor apertura.
La República Dominicana obtiene tiempo limitado para modernizarse, preservar la capacidad estratégica que resulte viable y evitar una liberalización abrupta.
La lógica no es “cerrar 90% del mercado para siempre”. Es intercambiar acceso adicional inmediato y previsibilidad por una transición corta y disciplinada.
Al finalizar esa transición, la producción nacional deberá sostener la participación de mercado que pueda justificar por productividad, resiliencia y costo económico. Si una parte de la producción no puede competir aun después de inversiones razonables, la apertura deberá continuar y esa participación doméstica tendrá que ajustarse a un nivel económicamente sostenible.
Tampoco debería asumirse que el arancel de 99% fuera de cuota puede mantenerse unilateralmente durante toda la transición. Cualquier tratamiento transitorio tendría que quedar expresamente acordado entre las partes.
La posición dominicana debería ser sencilla de explicar:
Estamos dispuestos a abrir más el mercado, pero queremos hacerlo de una forma que reduzca el costo al consumidor sin destruir innecesariamente la capacidad productiva que sirve como seguro frente a una crisis.
Primero, completar una evaluación de factibilidad en tres a seis meses y, si existe una ruta creíble de modernización, negociar una transición jurídicamente válida con un calendario corto, automático y previsible de apertura.
Segundo, utilizar un corredor cercano a 10% de importaciones como referencia inicial durante la transición, no como una meta permanente ni como una obligación de preservar 90% de capacidad doméstica si esa capacidad no resulta económicamente sostenible.
Tercero, conservar inicialmente capacidad doméstica cercana a 90% del consumo normal.
Cuarto, complementar esa capacidad con una reserva rotatoria cercana a cuatro meses.
Quinto, concentrar el gasto público en productividad y productores vulnerables, no en sostener indefinidamente todos los márgenes existentes.
Sexto, revisar la apertura periódicamente. Si bajan los costos, aumenta la productividad, las reservas son adecuadas y el consumidor recibe efectivamente parte de la ventaja de precio, el mercado puede abrirse más. Si aparecen retrasos técnicos o costos sociales de transición, el calendario puede admitir ajustes limitados y explícitamente justificados; pero esos ajustes no deben convertirse en una renovación indefinida de la protección ni alterar la dirección de la apertura.
La estrategia propuesta no busca escoger entre libre comercio y seguridad alimentaria.
Busca utilizar competencia, producción doméstica e inventarios como instrumentos complementarios.
Ese enfoque permite que la República Dominicana reduzca gradualmente el costo de proteger el arroz sin renunciar de una sola vez a la capacidad de producirlo.
Limitaciones
Este estudio busca ordenar evidencia dispersa y comparar escenarios de política. Sus resultados deben leerse como órdenes de magnitud y pruebas de sensibilidad, no como estimaciones exactas de bienestar ni como pronósticos de lo que necesariamente ocurrirá después de una liberalización.
Las principales limitaciones son las siguientes.
No es una estimación causal
El análisis es principalmente descriptivo y de escenarios.
Cuando observamos que el precio doméstico aumentó durante un período de elevada protección, no concluimos que la protección haya causado por sí sola ese aumento. De la misma manera, el episodio extraordinario de importaciones de 2024 no permite atribuir mecánicamente cambios de precios, producción o inventarios a una sola decisión de política.
Los ejercicios de ahorro del consumidor, exposición del productor y resiliencia utilizan relaciones contables y supuestos explícitos para comparar magnitudes. No identifican efectos causales mediante un diseño econométrico, un experimento natural o una estrategia de identificación.
Por tanto, expresiones como “ahorro potencial”, “exposición” o “margen de comparación” deben interpretarse literalmente: son herramientas para ordenar la decisión, no estimaciones causales de bienestar.
Incertidumbre en cantidades físicas de comercio
UN Comtrade presenta diferencias históricas entre las variables
quantity y netWeight, especialmente en
observaciones mensuales.
Por esa razón, el estudio utiliza el valor comercial como la medida más robusta para reconstruir la trayectoria de las importaciones y trata las toneladas importadas como una sensibilidad cuando la consistencia física es menor.
Esta limitación importa especialmente en ejercicios que convierten participación importada en toneladas. Los escenarios de 10%, 20% y 30% se construyen sobre un consumo de referencia y deben leerse como órdenes de magnitud, no como una precisión física inexistente.
Los registros declarados por la República Dominicana son la fuente principal. Los datos espejo de socios comerciales se utilizaron como control, pero no sustituyen automáticamente la serie dominicana cuando presentan vacíos o diferencias de cobertura.
Diferencias entre año calendario y marketing year
El estudio combina estadísticas dominicanas y de UN Comtrade por año calendario con balances de USDA/FAS expresados por marketing year.
Estas dos unidades de tiempo no son intercambiables.
La diferencia es especialmente relevante para 2024. Una importación registrada dentro del año calendario puede financiar consumo corriente, reconstrucción de inventarios o movimientos que USDA asigna a un año comercial distinto.
Por eso no equiparamos mecánicamente los inventarios de USDA con las importaciones anuales de Comtrade ni utilizamos la diferencia entre ambos como prueba de sobreimportación.
Sensibilidad de los escenarios
Los principales resultados dependen de varios supuestos que no conocemos con certeza:
cuánto de la ventaja de precio del arroz importado llega efectivamente al consumidor;
cuál es el excedente económico realmente expuesto del productor;
qué participación del consumo terminaría siendo abastecida por importaciones;
cuánto cuesta mantener una reserva estratégica;
qué parte de la producción doméstica puede adaptarse mediante inversión y productividad;
y qué costo comercial externo podría surgir de una disputa bajo el DR-CAFTA.
Por esa razón se presentan corredores y umbrales en lugar de un único resultado puntual.
El escenario de 10% aparece como el más robusto dentro de las parametrizaciones estudiadas, pero no constituye un óptimo econométrico. El de 20% es más sensible a los supuestos y el de 30% deja de mostrar margen positivo bajo el límite alto utilizado. Cambios importantes en costos, precios, transmisión o productividad pueden modificar esa jerarquía.
La recomendación de política debe, por tanto, actualizarse a medida que se observen nuevos precios, costos, inventarios y resultados de productividad.
Empleo y exposición social
Las cifras públicas sobre productores, empleo directo, empleo indirecto y tamaño de las explotaciones no forman un censo contemporáneo y homogéneo.
El estudio utiliza la referencia oficial de más de 30 mil productores reportada en 2024 y una referencia histórica de 2018 según la cual aproximadamente la mitad correspondía a pequeños productores de reforma agraria con menos de tres hectáreas.
Por eso el valor de 15 mil pequeños productores se utiliza únicamente como un proxy para estudiar órdenes de magnitud de una política focalizada. No debe interpretarse como un conteo actualizado ni como el número de productores que necesariamente requerirían apoyo.
Tampoco estimamos cuántos productores cerrarían bajo cada escenario. La exposición puede materializarse como menores márgenes, reducción de superficie, aumento de productividad, reconversión, consolidación, salida de algunas unidades o una combinación de esos mecanismos.
Una política definitiva debería apoyarse en un censo actualizado de productores, costos, tamaño de explotación, tecnología, deuda y capacidad de adaptación antes de asignar apoyos individuales.
Costos de almacenamiento y transición
El costo de reservas utilizado en el estudio es un proxy de apoyo y mantenimiento derivado del esquema de pignoración. No representa el costo económico completo de comprar, financiar, almacenar, asegurar, rotar, controlar calidad y administrar una reserva estratégica.
Del mismo modo, los montos de apoyo a pequeños productores son ejercicios de escala. No constituyen una estimación de pérdidas individuales ni una propuesta de compensación.
La recomendación de evaluar créditos especiales para maquinaria tampoco implica que toda inversión sea rentable. Antes de diseñar una línea de financiamiento sería necesario realizar una evaluación técnica y financiera por tipo de productor y tecnología, incluyendo costo de la maquinaria, tiempo de entrega e instalación, vida útil, mantenimiento, productividad esperada y costo unitario posterior a la inversión.
El estudio tampoco estima el costo fiscal de una tasa subsidiada, garantías públicas, períodos de gracia o posibles pérdidas crediticias.
Por eso la recomendación es condicional: solo tendría sentido financiar inversiones que demuestren una ruta razonable hacia una estructura de costos competitiva. Si la maquinaria no cambia de forma material la competitividad, el crédito simplemente trasladaría el costo de la ineficiencia al Estado.
Estas limitaciones no invalidan la comparación de escenarios. Definen su alcance.
El estudio permite identificar órdenes de magnitud, tensiones y umbrales útiles para la decisión pública. No permite afirmar que 10% sea el nivel “correcto” de importaciones, que una cantidad específica de productores vaya a salir del mercado, ni que una cuota o un arancel determinados sean jurídicamente obligatorios bajo un eventual acuerdo.
La recomendación final debe entenderse como una arquitectura de transición que debe validarse con información adicional antes de convertirse en política definitiva.
En particular, antes de fijar un calendario legal de apertura sería prudente completar tres trabajos: una auditoría de productividad y costos del sector, una evaluación técnica de las inversiones necesarias para competir y una validación jurídica del instrumento que República Dominicana y Estados Unidos adopten.
La fortaleza de la política no debería depender de fingir una precisión que los datos no permiten. Debería depender de hacer explícita la incertidumbre, medirla y ajustar las decisiones cuando aparezca nueva evidencia.
Referencias
Banco Central de la República Dominicana. 2026. Estadísticas del mercado cambiario. Banco Central de la República Dominicana.
De la Cruz, Irmgard. 2025. «El período en el que las compras de arroz rompieron récords en RD». Diario Libre, diciembre 22. https://www.diariolibre.com/economia/agro/2025/12/22/el-periodo-en-el-que-las-compras-de-arroz-rompieron-records-en-rd/3383735.
Dirección General de Aduanas de la República Dominicana. 2024. Revista de Comercio de la República Dominicana: enero-noviembre 2024. Dirección General de Aduanas. https://www.aduanas.gob.do/media/rsvmvc1p/revista-de-comercio-noviembre-2024.pdf.
Ministerio de Agricultura de la República Dominicana. 2018. El arroz: un cultivo de impacto social. Ministerio de Agricultura de la República Dominicana. https://agricultura.gob.do/noticia/el-arroz-un-cultivo-de-impacto-social/.
Ministerio de Agricultura de la República Dominicana. 2024a. RD posee capacidad productiva de arroz. Ministerio de Agricultura de la República Dominicana. https://agricultura.gob.do/noticia/rd-posee-capacidad-productiva-de-arroz/.
Ministerio de Agricultura de la República Dominicana. 2024b. «Viceministro Producción de Agricultura resalta importancia del Programa Pignoración de Arroz financiado por BanReservas». Ministerio de Agricultura de la República Dominicana, marzo 19. https://agricultura.gob.do/noticia/viceministro-produccion-de-agricultura-resalta-importancia-del-programa-pignoracion-de-arroz-financiado-por-banreservas/.
Ministerio de Agricultura de la República Dominicana. 2025. «Ministro Limber Cruz encabeza reunión de trabajo con la Comisión Nacional Arrocera». Ministerio de Agricultura de la República Dominicana, diciembre 18. https://agricultura.gob.do/noticia/ministro-limber-cruz-encabeza-reunion-de-trabajo-con-la-comision-nacional-arrocera/.
Ministerio de Agricultura de la República Dominicana. 2026a. Estadísticas de Siembra, Cosecha y Producción, 2017-2026. Portal Nacional de Datos Abiertos.
Ministerio de Agricultura de la República Dominicana. 2026b. Informe Precios de Mercado Interdiario, 2017-2026. Portal Nacional de Datos Abiertos.
Ministerio de Agricultura de la República Dominicana. 2026c. «Ministro de Agricultura anuncia que República Dominicana se convierte en el mayor productor de arroz del Caribe y Centroamérica». Ministerio de Agricultura de la República Dominicana, abril 19. https://agricultura.gob.do/noticia/ministro-de-agricultura-anuncia-que-republica-dominicana-se-convierte-en-el-mayor-productor-de-arroz-del-caribe-y-centroamerica/.
Office of the United States Trade Representative. 2026a. 2026 National Trade Estimate Report on Foreign Trade Barriers. Executive Office of the President of the United States.
Office of the United States Trade Representative. 2026b. «CAFTA-DR: FTA Dispute Settlement». Office of the United States Trade Representative. https://ustr.gov/issue-areas/enforcement/dispute-settlement-proceedings/fta-dispute-settlement/cafta-dr.
Presidencia de la República Dominicana. 2024. Decreto núm. 693-24. Poder Ejecutivo de la República Dominicana.
Presidencia de la República Dominicana. 2026. Presidente Abinader destaca los avances del Gobierno en mecanización agrícola para elevar la productividad, reducir costos y disminuir la dependencia de mano de obra extranjera. Presidencia de la República Dominicana.
United Nations Statistics Division. 2026. UN Comtrade Database. United Nations.
United States Trade Representative. 2004a. CAFTA-DR: Chapter Twenty – Dispute Settlement. Office of the United States Trade Representative. https://ustr.gov/archive/assets/Trade_Agreements/Bilateral/CAFTA/CAFTA-DR_Final_Texts/asset_upload_file85_3940.pdf.
United States Trade Representative. 2004b. CAFTA-DR: Chapter Twenty-Two – Final Provisions. Office of the United States Trade Representative. https://ustr.gov/archive/assets/Trade_Agreements/Bilateral/CAFTA/CAFTA-DR_Final_Texts/asset_upload_file452_3942.pdf.
USDA Foreign Agricultural Service. 2024. Grain and Feed Annual: Dominican Republic. Nos. DR2024-0002. United States Department of Agriculture. https://apps.fas.usda.gov/newgainapi/api/Report/DownloadReportByFileName?fileName=Grain+and+Feed+Annual_Santo+Domingo_Dominican+Republic_DR2024-0002.pdf.
USDA Foreign Agricultural Service. 2026a. Grain and Feed Annual: Dominican Republic. Nos. DR2026-0004. United States Department of Agriculture.
USDA Foreign Agricultural Service. 2026b. Structural Gains and Rising Competitiveness of the Dominican Republic’s Rice Industry – A Two-Decade Comparison with the United States. Nos. DR2026-0001. United States Department of Agriculture. https://apps.fas.usda.gov/newgainapi/api/Report/DownloadReportByFileName?fileName=Structural+Gains+and+Rising+Competitiveness+of+the+Dominican+Republic%27s+Rice+Industry+--+A+Two-Decade+Comparison+with+the+United+States_Santo+Domingo_Dominican+Republic_DR2026-0001.pdf.